Chargeback é o processo de estorno de uma transação realizada por um cliente, geralmente devido a disputas sobre cobranças ou fraudes. Para proteger seu negócio, é crucial entender as causas do chargeback e adotar medidas preventivas, como políticas de devolução claras e comunicação eficaz com os clientes.
O chargeback é um processo bem conhecido nas compras online: um mecanismo que protege o consumidor nas compras feitas com cartão de crédito e de débito.
No início, ele foi pensado para casos de fraude, como transações com cartões roubados ou com dados obtidos de forma fraudulenta. Com o tempo, passou a ser usado também em disputas legítimas de clientes, como cobranças indevidas, produtos não entregues ou serviços que não foram prestados como prometido.
Para quem vende, o chargeback é uma grande dor de cabeça. Além da perda de cada venda contestada, bandeiras e adquirentes acompanham todo mês a taxa de chargeback de cada estabelecimento. Neste guia você vai entender como o processo funciona, como calcular a sua taxa e qual é o limite aceitável, como evitar contestações (inclusive nas renovações automáticas) e como se defender quando o chargeback acontece.
O chargeback é o direito do cliente de pedir a devolução do valor pago em situações específicas. A mais conhecida é a contestação de uma compra que o titular do cartão não reconhece.
Hoje o cliente também recorre a ele quando tem algum problema com a compra ou fica insatisfeito com a entrega. Nos casos mais graves, é o próprio cliente que aplica o golpe: faz a compra e depois alega que não a reconhece. Por isso, é essencial adotar medidas de proteção.
O processo passa por algumas etapas, que podem variar conforme o emissor do cartão e as regras de cada bandeira:
Os nomes mudam de bandeira para bandeira. Na Visa, a resposta do lojista se chama dispute response; na Mastercard, o adquirente contesta o caso com documentação na chamada segunda apresentação. Se a resposta for recusada, a disputa pode avançar para pré-arbitragem e arbitragem, quando a bandeira decide quem arca com o valor.
Os três procedimentos revertem uma transação, mas com diferenças importantes:
O reembolso costuma ser o caminho mais tranquilo e amigável. Ele acontece quando o cliente fala direto com o vendedor e pede o dinheiro de volta por problemas na entrega, arrependimento, defeito no produto ou outro motivo. Em geral, é processado pelo próprio vendedor e não envolve o emissor do cartão.
O estorno de pagamento é solicitado pela operadora do cartão ao vendedor e é o mais parecido com o chargeback. Acontece quando o vendedor devolve o valor pago ao cliente por meio do processador de pagamentos, por motivos como pagamento em duplicidade, recusa indevida de aprovação, devolução do produto ou desistência da compra.
No chargeback, o cliente contesta a compra direto com o emissor do cartão. A partir daí, o emissor analisa o caso e toma a decisão final sobre a transação, que pode ser revertida ou não, conforme as provas apresentadas por cada parte.
A diferença também aparece no caixa: o reembolso, iniciado pelo vendedor, não entra no cálculo da taxa de chargeback. O chargeback entra, e conta contra o seu índice mesmo quando você vence a disputa.
Os motivos de chargeback costumam cair em quatro grandes categorias, e cada uma pede uma solução diferente:
O último caso pede atenção de quem vende assinaturas. A Visa trata como disputa válida a cobrança feita depois que o cliente retirou a permissão para cobrar o cartão, e recomenda cancelar na hora, confirmar por escrito e informar a data efetiva do cancelamento. Se ainda houver saldo devido por serviços já usados, peça outra forma de pagamento em vez de continuar cobrando o cartão. É aqui que muitos negócios de recorrência perdem o controle da taxa: o atrito no cancelamento e o churn involuntário chegam ao banco antes de chegar ao seu suporte.
No dia a dia, estes são os motivos mais comuns e como evitar cada um:
| Motivos | Soluções |
|---|---|
| Fraude: usuários roubam dados de cartões de terceiros e fazem compras sem autorização. | Use mecanismos antifraude, como autenticação de dois fatores (2FA) e reCAPTCHA, e prefira processar pagamentos em soluções seguras com o selo PCI Compliance, para evitar o roubo de dados do cartão. |
| Autofraude: o titular do cartão faz a compra e depois diz não reconhecer a transação, só para tirar vantagem da situação. | Guarde todas as interações com o cliente e os documentos que comprovam a venda, como notas fiscais, registro de entrega com a assinatura de quem recebeu e os dados salvos durante a compra. |
| Fraude amigável: o cliente não se lembra da compra ou não reconhece o nome da loja, que aparece diferente na fatura. Também acontece quando alguém da família usa o cartão sem o titular saber. São confusões do cliente diante de uma compra legítima. | Oriente o time de atendimento a entrar em contato e pedir ao cliente que verifique essas situações. Os registros da compra ajudam nesse momento. Confira também se o nome que aparece na fatura é fácil de reconhecer. |
| Insatisfação: produto com defeito, falta de solução, atendimento ruim, entre outros motivos. | Revise a qualidade do produto. Quando houver imprevistos, dê todo o suporte ao cliente, mantenha os canais de atendimento acessíveis e ofereça soluções que aumentem a satisfação. |
| Cobranças indevidas: cobranças duplicadas, de serviços já cancelados ou de valores diferentes do contratado no momento da compra. | Use uma plataforma de vendas e um sistema de cobranças confiáveis, cancele na hora as assinaturas que o cliente pediu para encerrar e evite que erros como esses se repitam. |
| Propaganda enganosa: o produto não é igual ao que foi anunciado. | Trabalhe com honestidade, inclusive na hora de anunciar o produto. Isso evita o chargeback, a má reputação da marca e a perda de vendas. |
| Políticas confusas ou indisponíveis: o cliente não encontra as regras de troca e devolução e apela para o chargeback. | Deixe as políticas da loja visíveis antes do pagamento, com aceite explícito ou perto do botão de confirmação. Só no rodapé não basta e enfraquece a sua defesa numa disputa. |
Leia também: cobrança recorrente no cartão de crédito.
O que coloca a operação em risco é a taxa de contestações. A Visa informou ter processado 106 milhões de disputas no mundo em 2025, 35% a mais do que em 2019, e afirma nas diretrizes de gestão de disputas para lojistas que monitora todo mês as disputas de todos os estabelecimentos e avisa os adquirentes quando algum passa do ponto. Ou seja, alguém já calcula a sua taxa todo mês, mesmo que você não calcule.
A fórmula padrão é:
Taxa de chargeback = (chargebacks no período ÷ transações aprovadas no cartão no mesmo período) × 100
Exemplo: uma operação com 800 vendas aprovadas no cartão em 30 dias e 6 chargebacks no mesmo período tem taxa de 0,75%. Está abaixo de 1%, mas já acima da referência de uma operação saudável.
Dois detalhes mudam esse número na prática:
Por isso, acompanhe a taxa junto com as outras métricas de vendas, separe as disputas por motivo, olhe os valores líquidos depois das contestações respondidas e trate à parte as vendas presenciais e as online.
Não existe um número único para todo mundo. Em geral, a referência de mercado é manter a taxa abaixo de 1%, e o teto formal das bandeiras hoje é 1,5% (Chargebacks911). A meta é ficar confortavelmente abaixo desse teto. As referências mais usadas:
Para Alexander Jarvis, passar de 1% sinaliza falha grave de fraude ou atrito no atendimento e pede correção urgente, antes que o negócio perca acesso aos processadores.
O nível saudável varia conforme o segmento, o modelo de cobrança e os motivos mais comuns das disputas. Uma compilação de benchmarks publicada pela Eightx em junho de 2026, com dados da Chargebacks911, da Clearly Payments e da 2Accept, traz estas faixas, que são direcionais e não estatística auditada:
Um SaaS bem acima da média do seu setor, mesmo abaixo do limite da bandeira, já indica problema na virada do teste para o pago ou no fluxo de upgrade. Na educação online, a faixa alta reflete funis de resposta direta agressivos: uma escola ou pós-graduação com cobrança recorrente deveria operar perto da faixa de assinaturas, e, quando a taxa fica muito acima disso, o problema quase nunca é fraude. Costuma ser promessa de venda desalinhada com a entrega ou uma política de reembolso que o aluno não consegue acionar.
Segundo a Visa do Brasil, no primeiro semestre de 2024 o ticket médio das fraudes no e-commerce brasileiro foi 60% maior que o das vendas legítimas, e 55% das fraudes partiram de dispositivos móveis. O dado mais útil é outro: 90% dos chargebacks foram reportados em até 45 dias depois da compra. Quem acompanha de perto as vendas dos últimos 45 dias consegue agir sobre quase todo o volume de contestações antes de o mês fechar. A pesquisa também aponta os estados com maior percentual de chargeback: Distrito Federal, Rio de Janeiro, Bahia, São Paulo e Roraima.
A Visa também mantém uma condição de disputa para estabelecimentos com níveis excessivos de fraude, em que o banco emissor ganha o direito de contestar transações por causa desse histórico. Quando a taxa sobe demais, o próprio histórico passa a gerar novas contestações.
Entre as categorias mais visadas por fraudadores estão o comércio de celulares, seguido pelos setores automotivo e de alimentos, segundo uma pesquisa da ClearSale. A pesquisa ressalta que itens com liquidez e alta procura em mercados paralelos são mais fáceis de revender.
Mas o e-commerce em geral é um alvo frequente, e, pelas faixas da Eightx, educação online, eventos e produtos digitais estão entre os segmentos com as taxas de chargeback mais altas.
Além das soluções para cada motivo, estas práticas reduzem a taxa de forma consistente:
Separe os chargebacks dos últimos meses pelas quatro categorias. Um índice alto causado sobretudo por fraude pede reforço de antifraude; se vier de cancelamento mal resolvido, pede mudança no atendimento. Sem essa separação, qualquer ação é um chute.
Uma estrutura segura para vender online combate a ação de fraudadores e, com ela, o chargeback. Ative autenticação de dois fatores e reCAPTCHA no checkout para barrar tentativas automatizadas, e escolha o gateway com o motor antifraude mais adequado ao seu nicho. Veja também como evitar fraudes em pagamentos no seu e-commerce.
Confira com o adquirente se o nome comercial, a cidade e o estado registrados estão corretos, e compre no seu próprio checkout para ver como a cobrança aparece. Um nome irreconhecível é uma das causas da fraude amigável.
Ofereça um portal do cliente onde o comprador cancela a assinatura, troca o cartão e consulta pedidos sem abrir chamado, antes que o atrito vire ligação para o banco. Avise também com clareza sobre reajustes de preços, outro motivo recorrente de contestação.
Não existe limite para reembolsos. Existe limite para chargebacks. Dentro da garantia, devolver o valor sai mais barato do que perder a disputa, pagar a tarifa e ainda somar um ponto no índice.
Envie e-mails transacionais em cada etapa da compra e de cada renovação, para que nenhuma cobrança chegue de surpresa. Na recorrência, a automação de cobrança com régua de retentativas também evita que uma falha de pagamento vire atrito e, depois, disputa.
Uma equipe bem informada orienta melhor os clientes, que ficam menos vulneráveis a golpes como o phishing. Na plataforma de vendas, use usuários com permissões bem definidas para escolher quem acessa os dados sensíveis dos clientes.
Coloque a taxa de chargeback ao lado do MRR e do churn no seu painel de métricas, com meta declarada abaixo de 0,65%. O que não é medido todo mês só aparece quando o processador notifica.
A renovação automática é uma das portas mais comuns para o chargeback em negócios de assinatura. No Guru Talks de 24/09/2026, André Cruz, CEO e cofundador da Digital Manager Guru, analisou um caso vivido pela própria empresa: uma cobrança de aproximadamente R$ 4.600 no cartão corporativo, referente à renovação anual automática de um serviço contratado, feita sem aviso prévio, sem confirmação e sem recibo no momento do pagamento.
Quando a equipe questionou o fornecedor, ouviu que os contatos da Guru tinham deixado de receber determinados e-mails. Daí veio a primeira lição: e-mail transacional e e-mail marketing têm funções diferentes. O marketing reúne newsletters, lançamentos, campanhas e ofertas, e nele faz sentido oferecer a opção de deixar de receber. O transacional está ligado a uma ação do cliente, como confirmações, recibos, notas fiscais, faturas e avisos de renovação. Quando os dois se misturam, quem sai da newsletter pode deixar de receber, sem querer, as informações sobre as próprias cobranças. Na Guru, segundo André, as duas comunicações são separadas, e as de pagamento têm prioridade de entrega; no episódio, ele citou mais de 2 milhões de e-mails enviados por mês, com taxa de entrega próxima de 98,5%.
André também criticou o uso repetido dos termos de uso como resposta à reclamação, o que chamou de "gaslighting corporativo" no atendimento: negar o que aconteceu apesar do histórico, insistir que o cliente entendeu errado ou transferir a responsabilidade sem analisar o processo. Para ele, os termos organizam a relação comercial e não podem servir de defesa automática para uma falha da própria empresa.
Foi aí que o risco de chargeback entrou na conversa. Depois de várias interações, André avisou que a Guru poderia contestar a cobrança se não houvesse reembolso integral, e o fornecedor acabou devolvendo o valor residual em discussão, de aproximadamente R$ 383,25. Segurar uma parcela pequena de receita pode não compensar uma disputa, nem o custo de transformar um cliente em detrator: André contou que acabou cancelando outro serviço que mantinha com o mesmo fornecedor. Para completar, era difícil identificar a empresa pelo nome que aparecia na fatura, outro convite à contestação.
As boas práticas que saíram do episódio:
Saiba mais sobre renovação automática.
Na maioria das vezes, quem fica com o prejuízo do chargeback é o vendedor: o pagamento não é recebido, o produto pode não ser recuperado e o processador pode cobrar tarifas adicionais. Mesmo assim, com evidências sólidas de que a transação foi legítima, o vendedor pode contestar. O sucesso depende da qualidade das provas e da análise do emissor do cartão.
O ponto mais crítico é o prazo. Cada etapa tem um limite, e perdê-lo pode resultar em decisão desfavorável. O próprio prazo do titular para contestar varia conforme o setor e o tipo de disputa. Antes de dar uma disputa por encerrada, confirme em que fase ela está, porque termos como "ganho" ou "segundo estorno" no painel do processador nem sempre correspondem às etapas oficiais da bandeira.
Envie toda a documentação relevante já na primeira resposta, de forma legível. Para negócios digitais, algumas evidências pesam mais:
Uma boa defesa depende de registros de acesso, uso e histórico de compras, e eles precisam ser coletados antes da disputa. Avalie também o custo da defesa: nem todo chargeback pode ser revertido, e às vezes aceitar a contestação sai mais barato do que insistir numa disputa com poucas chances.
É o percentual de transações contestadas junto ao banco emissor sobre o total de transações aprovadas no cartão em um período. Bandeiras e adquirentes usam esse número, e não cada disputa isolada, para avaliar o risco de um estabelecimento.
Sim. Um histórico alto de contestações aumenta o risco atribuído ao estabelecimento, o que pode endurecer as regras antifraude aplicadas às suas vendas e reduzir a taxa de aprovação.
Aumenta quando é feita em silêncio. Avisos antes da renovação, confirmação depois da cobrança, um nome reconhecível na fatura e um cancelamento simples reduzem esse risco.
Boa parte das contestações nasce no pós-venda, de cobranças que o cliente não reconhece ou não consegue resolver. Na Guru, você tem os recursos para reduzir esse atrito (os de assinatura e renovação ficam na Guru Classic):
O suporte da Guru recebeu o selo Best Customer Support 2026 da Software Advice, e você pode conferir os cases da plataforma em operações de recorrência.
Proteja sua loja e sua marca. Venha para a Guru e venda com segurança!
Venda online com tranquilidade e segurança
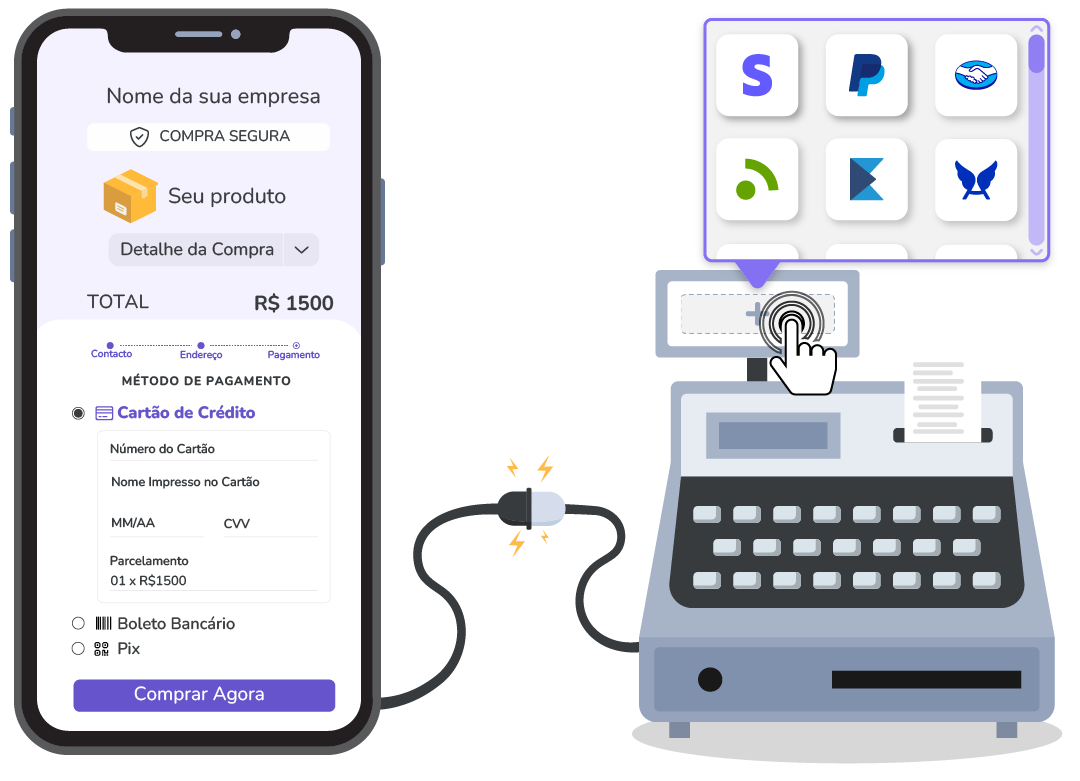
Checkout com certificação PCI-DSS, reCAPTCHA e autenticação de dois fatores (2FA), integrado a 37 processadores de pagamento à sua escolha.
Testar grátis por 14 dias, sem compromisso
CEO e fundador da Digital Manager Guru
Envolvido com análise de sistemas e grandes volumes financeiros desde 1999. Passou por empresas renomadas como Vivo, IG e VTEX. Sua atenção aos mínimos detalhes foram fundamentais em todos os projetos em que participou.