Um gateway de pagamento é uma ferramenta essencial para transações online. Ele atua como um intermediário entre o cliente e o comerciante, processando pagamentos com segurança. Entender seu funcionamento é fundamental para garantir uma experiência de compra fluida e segura em seu e-commerce.
Em um sistema de vendas online, é preciso investir nas ferramentas certas para que o cliente faça a jornada de compra da forma mais fluida e descomplicada possível. Isso vale para a navegação na loja e para o checkout, mas também para o momento de processar o pagamento.
Por isso, é importante investir em um bom gateway de pagamentos, que atenda às necessidades da sua empresa e também às do seu público.
A seguir, você vai entender o que é um gateway, como ele funciona, em que ele se diferencia de adquirentes, intermediadores, PSPs e plataformas com pagamento embutido, e quando faz sentido ir além de um único gateway.
O gateway de pagamentos é o agente responsável por conectar as operações de pagamento online. Ele transfere os dados do comprador para a adquirente, que se comunica com o banco e as operadoras de cartão.
De forma simplificada, o gateway funciona como uma ponte entre o cliente e os demais serviços de pagamento, para que os dados sejam compartilhados e registrados de maneira segura e a compra seja, de fato, efetivada. Tecnicamente, ele não processa nem liquida o dinheiro: a função dele é levar as informações do pagamento do site ou aplicativo de venda até as redes financeiras e devolver à loja a resposta de compra aprovada ou recusada.
É através dessa ferramenta que o lojista oferece vários meios de pagamento ao cliente. Os mais comuns são cartão de crédito e débito, boleto e Pix.
Agora que você já sabe o que é um gateway de pagamento, chegou a hora de entender como funcionam essas ligações com as outras partes da transação. Em cada venda, o gateway cumpre quatro tarefas:
Na prática, o caminho é este:
Depois de acessar a loja digital ou a página de vendas de um produto, o cliente segue para o checkout online, onde preenche um formulário com seus dados, escolhe o método de pagamento e decide se paga à vista ou parcelado.
Ao clicar em confirmar, começa o processo de validação da transação e, com ele, o trabalho do gateway de pagamento.
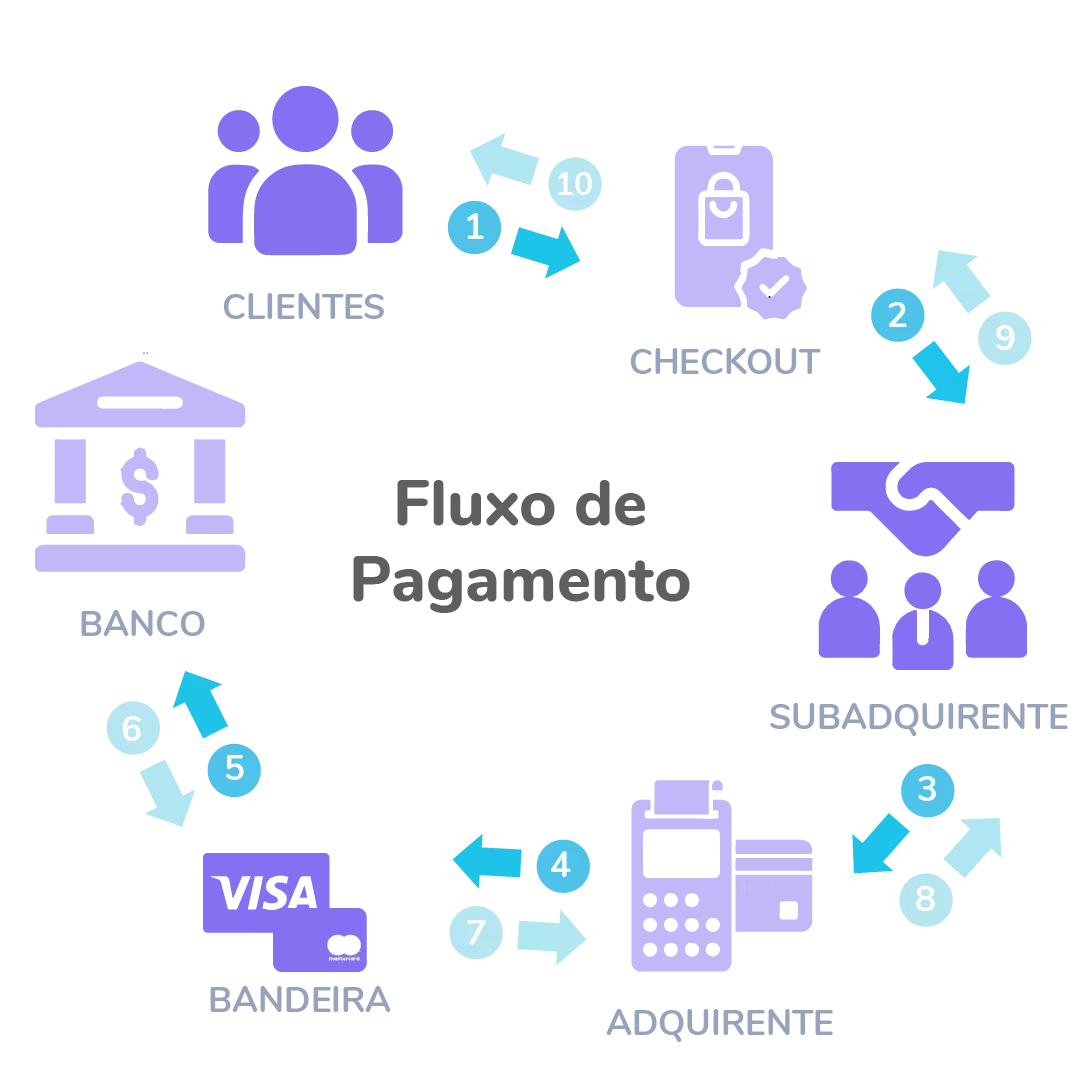
O gateway de pagamento se conecta a uma adquirente e transmite as informações do cliente. A transação é processada e a adquirente se comunica com as bandeiras e os bancos, que confirmam ao gateway se as informações estão corretas e se há saldo suficiente para finalizar o processo. Em seguida, o sistema antifraude faz a sua verificação e, quando ela é positiva, a transação é concluída com sucesso.
Esse é o procedimento básico de uma transação online. Em muitos casos, além das adquirentes, há também as subadquirentes, ou até outras categorias abaixo delas, trabalhando nos bastidores.
Essa modalidade funciona como um adaptador para a necessidade do lojista e faz a ligação com todas as outras partes da transação. Mas fique atento: esse serviço também gera taxas extras, que variam de acordo com o faturamento.
É muito importante entender esse ciclo e os elementos ligados a ele, porque é nessa etapa que podem ocorrer problemas que afetam a taxa de aprovação do pagamento. Para se aprofundar, leia o nosso artigo “Conversão de Checkout x Taxa de Aprovação”.
O gateway de pagamentos traz vantagens tanto para a empresa quanto para o cliente. Destacamos as principais:
Ou seja, ao adotar um gateway de pagamentos, a empresa aumenta a segurança das transações, melhora a eficiência operacional e diversifica os métodos de pagamento.
Os gateways de pagamento têm um papel central no processamento de transações financeiras online e oferecem uma série de funcionalidades para facilitar esse processo. Estas são as principais:
Os gateways dão ao cliente a liberdade de escolher o método de pagamento que melhor atende às suas preferências.
Eles se comunicam com as adquirentes para chegar às instituições financeiras e confirmar a veracidade das informações fornecidas.
Depois da transação, os gateways interagem com o banco para receber a confirmação da compra. Essa etapa garante que o pagamento foi efetuado e dá ao cliente a segurança de que a transação foi concluída com êxito.
Com as funções e vantagens do gateway de pagamento em mente, você já tem informação para escolher o melhor para o seu negócio. Para ajudar nessa decisão, estes são alguns dos principais gateways de pagamento do cenário digital:
Analise as características de cada um e avalie o custo-benefício, para que os recursos e os preços praticados façam sentido para o seu negócio.
A segurança é sempre um ponto importante quando se fala de transações financeiras, e no mundo digital não é diferente.
Entre os mecanismos de segurança que um bom gateway de pagamentos deve ter, reunimos alguns dos mais importantes:
Assim, você processa os pagamentos dos seus clientes de modo seguro, resguardando dados e informações sensíveis. Isso ajuda a evitar fraudes e protege a reputação da empresa.
É muito comum confundir o gateway de pagamento com outros sistemas que processam pagamentos. Por isso, explicamos abaixo as principais diferenças, com as vantagens e desvantagens de cada um.
O gateway de pagamento funciona como um elo entre o lojista e a adquirente, que faz toda a ligação com os outros agentes de pagamento envolvidos (bandeiras e bancos), como explicamos acima. É um modelo muito usado por negócios que estão crescendo rápido, porque as taxas são cobradas de acordo com a quantidade de transações, o que pode ajudar a economizar à medida que as vendas aumentam.
O gateway também dá mais autonomia ao lojista para integrar os serviços de pagamento que quiser. Isso exige atenção do empreendedor para escolher recursos que atendam às demandas do negócio e ofereçam segurança. Além disso, o lojista precisa contratar separadamente uma ou mais adquirentes, para que o gateway encaminhe o pagamento para a adquirente ativa.
A adquirente pode ser contratada diretamente pelo lojista, sem passar pelo gateway de pagamento. Ela é responsável por liquidar os pagamentos feitos com cartão de crédito e débito e é quem se comunica com as bandeiras e os bancos emissores do cartão. Quando a transação é aprovada, o valor é repassado dentro do prazo estabelecido no contrato.
As taxas praticadas pelas adquirentes variam de acordo com a empresa, os recursos disponíveis e a forma de pagamento escolhida pelo cliente.
A vantagem dessa modalidade é que o vendedor garante o recebimento do valor, independentemente de o cliente pagar ou não a fatura do cartão.
O intermediador é a subadquirente que, como já explicamos, faz as adaptações necessárias para a conexão com os outros agentes envolvidos. É ela, e não o lojista, a responsável pela integração com os outros serviços de pagamento, o que agiliza a implementação. Em compensação, o empreendedor tem menos autonomia, já que não pode escolher quais serviços de pagamento deseja usar. A subadquirente também tem custos menores de implantação, mas cobra taxas maiores.
Outra confusão comum é entre gateway e PSP (Payment Service Provider, ou provedor de serviços de pagamento). Esse foi o tema da edição #96 da Guru Talks, que foi ao ar em 21/08/2025. Nela, o CEO da Guru, André Cruz, conta que recebeu o e-mail de uma empresa que se apresentava como gateway de pagamento, mas que na verdade era um PSP.
A diferença entre os dois é prática:
Quem recebe o dinheiro de terceiros precisa seguir as normas do Banco Central, principalmente ao atingir volumes elevados de transação. Mesmo os PSPs menores precisam informar as suas atividades ao BC. Quem não faz isso está operando de forma irregular.
Na live, André cita casos de empresas que quebraram, desapareceram com o dinheiro dos clientes ou não tinham infraestrutura segura. Em comum, elas misturavam o dinheiro da empresa com o dos vendedores, o que viola as regras básicas de compliance. Por isso, antes de contratar qualquer solução, faça a pergunta que ele repete ao longo do episódio: com quem está o meu dinheiro?
Nessa modalidade, o vendedor não faz contrato direto com um processador de pagamentos online, e sim com uma plataforma de checkout que já está vinculada a um. Basta se cadastrar na plataforma para vender e processar as transações. É muito comum encontrar nessa categoria as plataformas de infoprodutos.
Embora seja prática no início, essa opção pode trazer riscos para o lojista, porque nesse modelo a plataforma cria uma única conta para processar o pagamento de todos os vendedores.
Isso vira um obstáculo: quando uma conta é compartilhada pelas transações de vários negócios, o sistema gera muitas análises de risco incoerentes.
Entre as principais dificuldades estão a baixa taxa de aprovação, o bloqueio de conta e os problemas com o antifraude. Isso acontece porque há vários perfis de negócio, com diferentes tipos de produto (de nichos de alto e de baixo risco) e faixas de preço variadas, numa única conta.
Se numa mesma conta existem o vendedor A, com um produto de ¹nicho black, e o vendedor B, com um produto de ²nicho white, o produto do primeiro pode impactar negativamente o do segundo e o de todos os outros vendedores da plataforma, resultando em uma baixa taxa de aprovação para todos.
¹Nicho de produtos muito utilizado no marketing de afiliados, que abrange conteúdo adulto, com temas que vão do aumento da renda à sexualidade e ao emagrecimento.
²Nicho de produtos considerados de pouco impacto, que não envolvem grandes dores do usuário. Em geral, são artesanato, hobbies e outros temas mais leves.
Quando o vendedor tem a própria conta no processador de pagamentos, a avaliação fica muito mais realista em relação ao seu perfil, e ele não é afetado por análises equivocadas causadas pelas transações de outros lojistas.
Nesses casos, a conta e os ganhos estão ligados a um único CNPJ, o da plataforma. Ou seja, é um cenário propício a golpes e desvios, já que o dinheiro fica sob custódia da plataforma até o repasse e não é registrado em nome do vendedor.
E, se a plataforma não estiver cadastrada como intermediadora de pagamentos, será difícil recorrer: caso o dinheiro “suma”, não haverá uma instituição devidamente registrada a quem cobrar.
Por fim, esse modelo tende a pesar no lucro à medida que a empresa cresce, já que essas plataformas costumam ficar com uma porcentagem do faturamento do lojista. Quanto maior o faturamento, maior o valor que fica com a plataforma.
Também não é simples negociar as taxas, porque a plataforma com sistema embutido ganha justamente com a diferença entre o que cobra do vendedor e o que paga ao processador. Dificilmente o vendedor consegue as mesmas taxas que teria contratando diretamente adquirentes e subadquirentes.
💡 Dica de conteúdo:
As plataformas com integração de pagamentos trabalham com um checkout que se adapta a diferentes processadores de pagamento e têm diversas funcionalidades de gestão.
Esse tipo de ferramenta permite ao vendedor integrar o serviço de pagamento que ele quiser e considerar mais vantajoso para o seu negócio. Assim, ele ganha liberdade para negociar taxas e flexibilidade para trocar de serviço a qualquer momento.
Potencialize suas vendas com o Checkout Guru
Simples, otimizado e de alta conversão, com 37 processadores de pagamento prontos para integrar e teste A/B para descobrir o melhor processador para o seu negócio.
Testar grátis por 14 dias, sem compromisso
Durante muito tempo, integrar um gateway bastava para começar a vender. Com mais transações, mais canais de venda e um consumidor mais exigente, receber pagamentos deixou de ser uma etapa técnica e virou uma decisão estratégica: vale a pena trabalhar com mais de um processador? Como ganhar autonomia sem complicar a operação?
A integração direta com um gateway parece simples à primeira vista, mas esconde alguns desafios:
Uma plataforma de vendas e pagamentos reúne a gestão e as vendas num único ambiente e se conecta a múltiplos processadores e gateways de pagamento, além de ferramentas de marketing, logística, pós-venda e áreas de membros. Assim, todo o fluxo da venda, da jornada de compra ao pós-venda, passa a funcionar como uma operação só, automatizada e pronta para crescer. Veja o que isso muda na prática.
Um gateway único atende bem quem vende em um mercado ou região específica, mas exige integrações adicionais para aceitar meios de pagamento de outros países. Com vários gateways e adquirentes conectados, a empresa oferece diferentes meios de pagamento e moedas, e negócios de SaaS ou com alto volume de transações podem direcionar os pagamentos para o provedor mais estável em cada região.
Com um gateway isolado, a conciliação e a gestão das transações dependem de processos manuais. Numa plataforma de vendas, retentativas de pagamentos recusados, conciliação e fluxos de cobrança podem ser automatizados, e a equipe fica livre para cuidar do produto e do marketing. Com a hiperautomação, regras definidas por você avaliam cada pagamento, escolhem o melhor caminho e atualizam o backoffice sozinhas.
Com mais de um processador conectado, a transação pode seguir pelo gateway com maior taxa de aprovação ou menor tarifa. Isso reduz recusas e dá argumentos para negociar condições melhores com os provedores. Você também evita o custo e a dor de cabeça de integrar cada gateway separadamente e fica livre para trocar de provedor quando quiser.
Os gateways oferecem as medidas de segurança essenciais, mas quem vende para outros países precisa de recursos adicionais de conformidade. As boas plataformas já vêm adequadas a padrões como o PCI-DSS e o GDPR, o que simplifica a adequação e ajuda a ter um checkout seguro, com dados sensíveis tokenizados e menos atrito na compra.
Os gateways entregam relatórios básicos de transações. Uma plataforma reúne os dados de todos os provedores num só painel, com desempenho financeiro, taxa de aprovação e receita recorrente. Com o rastreamento das campanhas, você vê de onde vêm as vendas e calcula o ROI de cada canal.
Para quem trabalha com parceiros, coprodutores ou marketplace, o split de pagamento automático divide os valores corretamente no momento da venda. E o link de pagamento leva o cliente direto a uma página de pagamento simples, em qualquer canal, com menos atrito na compra.
Em resumo, a plataforma não substitui o gateway: trabalha com os gateways que você escolher e cuida do que vem antes e depois do pagamento.
Ao processar pagamentos online, a taxa cobrada depende do método de pagamento, como cartão de crédito ou Pix, e muda de acordo com o faturamento.
Além disso, é preciso considerar outros gastos do negócio digital, como a plataforma de vendas online. Escolha uma que seja completa e tenha um grande número de integrações, de acordo com as necessidades do seu negócio. Isso também ajuda a reduzir o custo final e a organizar a gestão financeira.
Com os pontos que vimos até aqui, fica muito mais fácil escolher um sistema de pagamentos para o seu negócio.
Além de ter a própria conta no processador de pagamentos, é recomendável verificar se o sistema a ser contratado tem o devido registro na autoridade monetária do país, que, no caso do Brasil, é o Banco Central.
Embora o cadastro só seja obrigatório a partir de determinado volume de transações, ainda há riscos em processar pagamentos com uma empresa sem esse registro. Se a entidade não está registrada no Banco Central e acontece um imprevisto, como a quebra da empresa, o lojista não tem a que autoridade monetária recorrer e corre o risco de ficar sem o dinheiro.
A pesquisa é simples: acesse o site do Banco Central, preencha um ou mais campos com informações da instituição e clique em “pesquisar”. Se houver registro, aparece uma lista com os dados da instituição. É a garantia de que o vendedor terá a quem reclamar se algo der errado.
Na Guru Talks #96, André Cruz resume os cuidados que todo empreendedor deveria ter antes de decidir onde processar as suas vendas:
Como ele lembra no fim do episódio, não existe almoço grátis no mercado de pagamentos, e o barato pode sair muito caro. Vale estudar e investigar com quem você está lidando, para não deixar o negócio vulnerável.
Fora isso, o ideal é buscar uma ferramenta que se encaixe nas necessidades da sua loja e dos seus clientes e que trabalhe com transparência, segurança e liberdade de escolha. Na Guru, priorizamos tudo isso: você gerencia todo o processo de vendas num só lugar e integra o sistema de pagamento que escolher.
Oferecemos uma série de funcionalidades e benefícios para você rodar o seu negócio com autonomia, segurança e rentabilidade:
Chegou a hora de aproveitar a integração entre uma plataforma de vendas online completa e as vantagens do gateway de pagamentos da sua escolha.
É o sistema que conecta a loja online ao banco e à bandeira do cartão para processar pagamentos, como uma maquininha digital: coleta os dados, pede a autorização e confirma a transação.
O gateway só trafega as informações do pagamento e não toca no dinheiro. O PSP recebe o valor da venda e repassa ao vendedor depois, por isso precisa seguir as normas do Banco Central.
O gateway só leva os dados do pagamento até a autorização. Uma plataforma de vendas conectada a vários processadores reúne gateways e meios de pagamento, automatiza retentativas e concentra conciliação, relatórios e automações num só lugar, sem prender você a um único provedor.
Não existe um melhor gateway para todos os casos. Compare taxas, meios de pagamento aceitos e a estabilidade de cada provedor. Uma estratégia mais segura é usar uma plataforma que integre vários gateways: você tem alternativa quando um deles falha e liberdade para negociar condições melhores.
CEO e fundador da Digital Manager Guru
Envolvido com análise de sistemas e grandes volumes financeiros desde 1999. Passou por empresas renomadas como Vivo, IG e VTEX. Sua atenção aos mínimos detalhes foram fundamentais em todos os projetos em que participou.