Receber o pagamento na hora se tornou uma vantagem competitiva nas vendas online. Com um link de pagamento instantâneo , é possível reduzir fricções, ganhar previsibilidade financeira e ter mais controle do fluxo de caixa. Neste artigo, você entende como funciona o link de pagamento, seus benefícios, como criar o seu e estratégias para aumentar a conversão, com exemplos práticos da Guru.
A forma como as pessoas pagam mudou profundamente nos últimos anos. Hoje, rapidez no pagamento e flexibilidade na forma de pagar deixaram de ser diferenciais e passaram a fazer parte da expectativa do consumidor em qualquer compra online.
Nesse cenário, reduzir o tempo entre a venda e o dinheiro disponível em caixa deixou de ser um detalhe operacional e se tornou uma estratégia de crescimento. Negócios que recebem na hora ganham mais fôlego para reinvestir, escalar campanhas e manter o fluxo de caixa sob controle.
Neste guia, você vai entender como funciona um link de pagamento para receber na hora, por que ele se tornou indispensável nas vendas online, quem pode usar, como escolher a plataforma, como criar o seu passo a passo (inclusive com parcelamento) e quais estratégias ajudam a aumentar a conversão.
Ao longo do artigo, você também verá cases reais de clientes da Guru, respostas às dúvidas mais comuns e ideias práticas para extrair mais valor de cada venda.
Um link de pagamento para receber na hora é uma URL que permite ao cliente pagar instantaneamente via Pix ou cartão, com o valor entrando na conta do vendedor imediatamente ou no mesmo dia.
Na prática, ele elimina a necessidade de um site completo ou de processos manuais de cobrança. O vendedor gera o link, compartilha por WhatsApp, e-mail ou redes sociais dentro da estratégia de social commerce, e o cliente conclui a compra em poucos cliques, escolhendo a forma de pagamento mais conveniente.
O diferencial do recebimento “na hora” está na liquidação. No Pix, o valor entra instantaneamente. No cartão de crédito ou débito, plataformas mais completas permitem antecipação automática, reduzindo o prazo tradicional do crédito para poucas horas ou até o mesmo dia.
Além da rapidez, o link de pagamento centraliza o controle da venda, permitindo acompanhar pagamentos, tentativas, conversão e comportamento do comprador em um único lugar, com mais simplicidade, escala e previsibilidade financeira.
Pense no link como um checkout sob demanda: além do valor e do produto, o vendedor pode definir as formas de pagamento, o parcelamento e um prazo de validade. O cliente pula o caminho de uma loja virtual (ver os produtos, colocar no carrinho, fechar o pedido) e cai direto na etapa de pagamento.
Pense num restaurante de comida japonesa que anuncia os seus combos nas redes sociais. Em vez de fazer o cliente entrar na loja online, escolher o combo e passar pelo carrinho, o restaurante responde ao anúncio ou ao WhatsApp com um link que já abre no pagamento. Quem compra ganha tempo, e quem vende tem menos chance de perder a venda no caminho.
Antes de escolher ou implementar um link de pagamento, é importante entender como cada uma das formas de pagamento impacta o prazo de recebimento. Pix e cartões funcionam de maneiras diferentes, e conhecer essas diferenças ajuda a tomar decisões mais estratégicas.
O Pix é a forma mais rápida de receber: a liquidação ocorre em poucos segundos, 24 horas por dia.
Ao usar um link de pagamento que aceita Pix, o cliente gera um Pix copia e cola ou um QR Code dinâmico. Assim que o pagamento é confirmado, o valor entra na conta do comerciante instantaneamente. Essa velocidade garante fluxo de caixa ágil e elimina o risco de inadimplência típica de boletos.
Nesse caso, sempre surge a dúvida se o link de pagamento do cartão de crédito cai na hora, porém depende da plataforma. De modo geral, as vendas no crédito demoram mais para cair, mas é possível antecipar o recebimento. As condições da antecipação dependem do processador de pagamento: na Guru, você integra o processador que oferece as melhores condições para o seu volume e negocia as taxas direto com ele.
Além do prazo padrão do crédito, alguns processadores e adquirentes oferecem prazos de recebimento mais curtos, com taxas de antecipação ou condições específicas.
No débito, o valor é debitado diretamente da conta do comprador e passa para a do vendedor bem mais rápido do que no crédito.
Importante: plataformas que cobram altos percentuais sobre cada parcela podem reduzir sua margem; por isso, avaliar as taxas e opções de recebimento é essencial para manter o lucro real.
Entender os bastidores ajuda a escolher a plataforma e a diagnosticar falhas. Quando o cliente clica em “pagar” com cartão, a transação percorre este caminho:
Tudo isso leva poucos segundos. No Pix, o fluxo é direto entre o banco do cliente e o do vendedor, via Banco Central, por isso a liquidação é quase instantânea. Quando o banco emissor recusa, vale entender o motivo antes de tentar de novo; explicamos isso no artigo sobre o que fazer com um pagamento recusado.
O Pix pode ser uma das formas de pagamento dentro de um link, mas as duas coisas não são iguais. Uma transferência Pix comum só move dinheiro de uma conta para outra. O link traz a estrutura de cobrança em volta:
O Pix direto continua útil para valores pequenos e transferências pontuais. Para vender com frequência, o link entrega um checkout completo e registra cada transação.
Além da rapidez, o link de pagamento oferece ganhos estratégicos para quem vende online. Abaixo, os principais benefícios quando essa solução é bem implementada.
Receber por link de pagamento é sinônimo de rapidez. O valor entra na conta quase imediatamente, permitindo reinvestir em marketing, estoque ou equipe sem esperar dias.
Links eliminam etapas, reduzem distrações e permitem pagar pelo meio preferido do comprador.
Quando há parcelamento no link de pagamento o cliente pode adequar o valor ao seu orçamento, aumentando a probabilidade de conversão.
Com o recebimento imediato, o negócio passa a ter mais clareza sobre entradas de caixa, evitando surpresas e facilitando o planejamento de curto e médio prazo.
O link de pagamento permite vender em diferentes canais ao mesmo tempo, sem criar novas estruturas ou processos. Um único link pode ser usado em WhatsApp, redes sociais, e-mail ou anúncios, mantendo a operação simples mesmo com o aumento do volume de vendas.
O vendedor define regras de pagamento, parcelamento e recebimento sem depender de intermediários, mantendo controle total sobre a experiência de compra e sobre o dinheiro gerado em cada transação.
O link de pagamento se adapta a modelos de negócio bem diferentes e funciona especialmente bem em vendas feitas por conversa, atendimento direto ou negociação individual:
Foi o caso da Tendency Brasil. Com o crescimento depois do lançamento do Tendency Web, que cria sites em segundos, vieram um time comercial maior e novos desafios: controle de assinaturas, gestão de comissões e integração entre sistemas. A empresa passou a cobrar com links de pagamento integrados ao resto da operação. Os vendedores enviam o link de checkout direto ao cliente, o split distribui as comissões no momento do pagamento e a integração via API garante que só clientes em dia acessem o software.
"O vendedor fez uma venda, ele envia o link ali... e automaticamente, assim que o pagamento é feito, já recebe esse split na conta dele. A organização financeira que trouxe é absurda."
— Davi Menezes, Gerente de Contas da Tendency Brasil.
Gerar um link é o básico. A plataforma certa precisa se adaptar à sua operação e acompanhar o crescimento do negócio. Na hora de comparar, olhe para estes pontos:
Na Guru, a conta de custos é diferente da de uma plataforma que cobra comissão: você paga uma mensalidade fixa, com 0% de comissão de plataforma, e o processamento você negocia direto com o seu gateway, escolhendo o processador que melhor se encaixa no seu volume e no seu mix de pagamentos.
Criar um link de pagamento eficiente exige mais do que gerar uma URL. É preciso estruturar corretamente a oferta e o checkout para garantir conversão e recebimento rápido.
O link de pagamento parcelado permite que o cliente divida o valor no cartão, em vez de pagar tudo de uma vez. Ele amplia o poder de compra, abre espaço para tickets maiores e serve para negócios físicos e digitais. Para produtos de uso contínuo, a alternativa é a cobrança recorrente. O parcelamento também ajuda a recuperar vendas abandonadas: dá para reenviar ao cliente uma oferta com condições mais flexíveis para o produto que ele deixou de comprar.
Na divulgação, destaque as condições mais atrativas, como parcelas sem juros ou com taxa reduzida.
Por ser simples, o link de pagamento costuma ser usado sem estratégia. Só que um link sozinho não sustenta as vendas: sem recuperação, medição e controle por trás, o resultado de hoje pode parar de vir amanhã. Fique atento a estes erros:
Depois de dominar o básico, é possível usar o link de pagamento como uma ferramenta estratégica de crescimento. Abaixo estão abordagens mais avançadas que ajudam a extrair mais valor de cada acesso ao checkout.
Capturar e‑mail ou WhatsApp antes do pagamento permite identificar quem demonstrou interesse, mas não concluiu a compra.
Com esses dados, é possível ativar estratégias de remarketing e recuperação de carrinho, enviando lembretes, ofertas personalizadas ou conteúdos de reforço. Essa prática aumenta a taxa de conversão sem elevar o custo de aquisição.
O checkout é um momento decisivo. Ofertas adicionais, como upgrades, complementos ou serviços extras, podem ser apresentadas de forma contextual.
Um upsell bem posicionado aumenta o ticket médio, enquanto o cross‑selling ajuda o cliente a resolver mais necessidades em uma única compra.
Testar diferentes preços, condições de pagamento e layouts é fundamental para otimizar resultados.
Ao criar variações de ofertas e links, você identifica o que converte melhor em cada público. De forma simples, a Guru permite gerar múltiplos links e checkouts, facilitando testes de taxas, formatos e apresentação sem complicações técnicas.
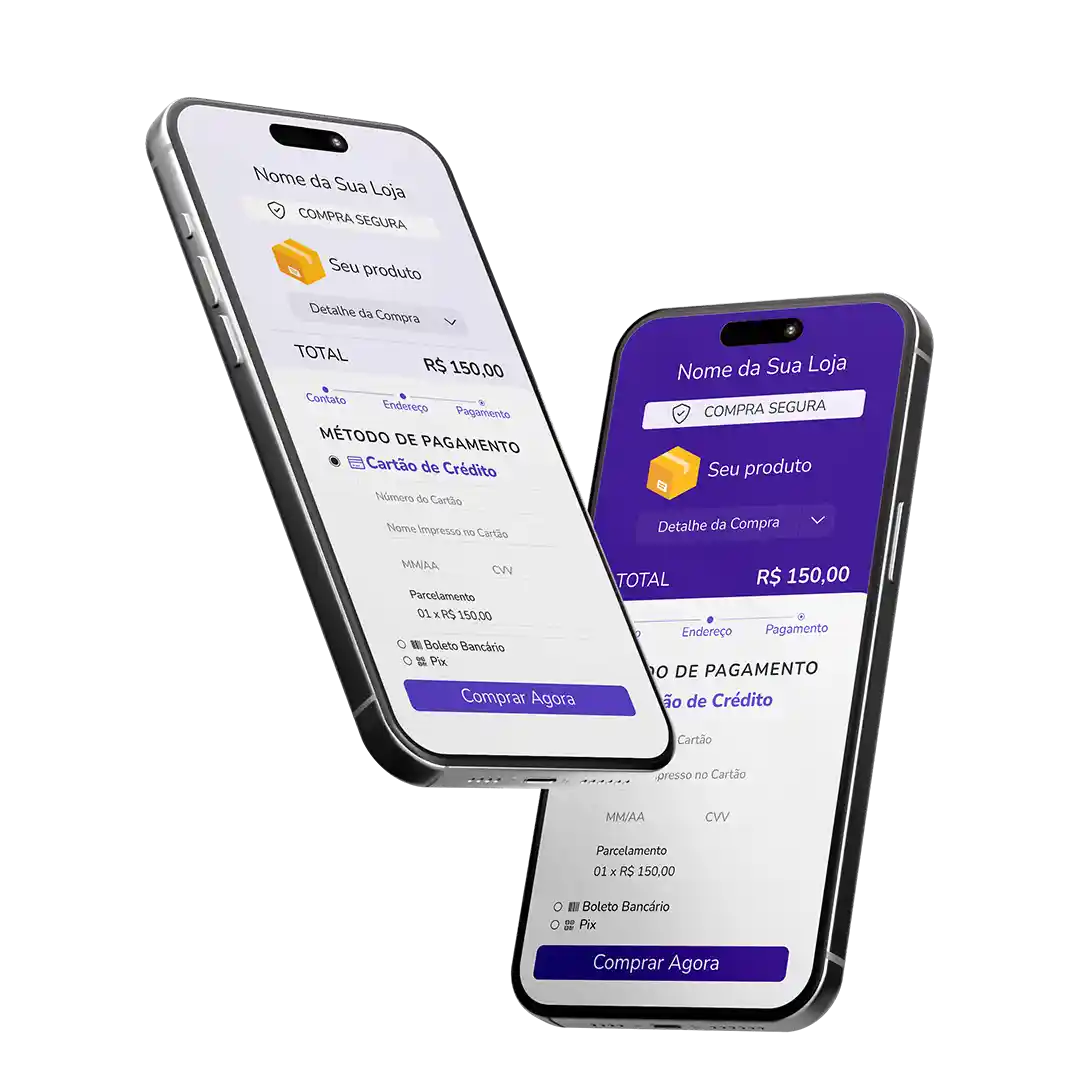
Link de pagamento com esteroides
Mais velocidade na venda, mais controle nos bastidores, sem complicar a operação.
Informe claramente o número de parcelas, a existência de juros (se houver) e os prazos de recebimento.
A transparência reduz objeções, aumenta a confiança e evita abandonos no momento final da compra, especialmente em compras de maior valor.
Com base no histórico do cliente, ofereça descontos, condições especiais ou mais flexibilidade no parcelamento.
A personalização demonstra atenção às necessidades do comprador e cria uma percepção maior de valor, influenciando diretamente a decisão de compra.
Um checkout intuitivo, com poucas etapas e campos pré-preenchidos, reduz fricções e acelera a decisão de compra. Quanto menos esforço o cliente precisa fazer, maiores são as chances de conversão.
Se o produto permitir, ofereça cobrança recorrente como alternativa ao parcelamento.
Esse modelo aumenta a previsibilidade de receita e fortalece o relacionamento com o cliente, além de reduzir a sensação de custo elevado em pagamentos únicos.
A RQX System enfrentava um problema comum em negócios digitais: vender bem, mas não ter clareza sobre o que realmente estava acontecendo depois da venda. Altas taxas, pouca visibilidade e dificuldade para escalar com segurança.
Ao migrar para a Guru, o cenário mudou. A empresa passou a acompanhar toda a jornada de compra em um único ambiente, ganhou liberdade para integrar diferentes processadores de pagamento e deixou de perder margem com comissões. O parcelamento deixou de ser um custo invisível e passou a ser uma alavanca de lucro.
O resultado foi aumento de margem, mais lucro e autonomia para escalar. Em suas palavras: “O Guru é o básico bem feito. É o simples que funciona, feito com qualidade”.
Na Digital Manager Guru, um link de pagamento não serve apenas para cobrar. Ele conecta toda a operação de venda em um único fluxo.
O cliente clica no link, escolhe Pix ou cartão e paga. A partir daí, tudo acontece automaticamente: o pagamento é registrado, o cliente entra no CRM, o funil avança, a comunicação de confirmação é enviada e o financeiro é atualizado em tempo real. Se for assinatura, as próximas cobranças e retentativas já ficam programadas.
Se o pagamento não é concluído, a venda não se perde. O sistema identifica a tentativa, registra o contato e aciona automações de recuperação, sem precisar recriar links ou refazer cobranças.
Tudo fica centralizado em um único dashboard: acessos, pagamentos aprovados, falhas, recorrências e receitas. Sem planilhas, sem integrações manuais, sem retrabalho.
O checkout também trabalha pelo ticket e pela qualidade dos dados: você pode incluir um order bump antes do pagamento e um upsell logo depois da compra, sem que o cliente digite o cartão de novo. E o rastreamento servidor a servidor envia as conversões para o Google Ads e o Facebook mesmo quando há bloqueio de cookies.
Por fora, é um link simples. Por dentro, é a operação de venda inteira funcionando junto.
Para aproveitar essa estrutura completa, siga os passos detalhados abaixo dentro da plataforma:
1. Integre um processador de pagamento: acesse Configurações > Integrações e conecte um gateway de pagamento compatível (como PagBank, Mercado Pago ou Appmax) para receber os pagamentos.
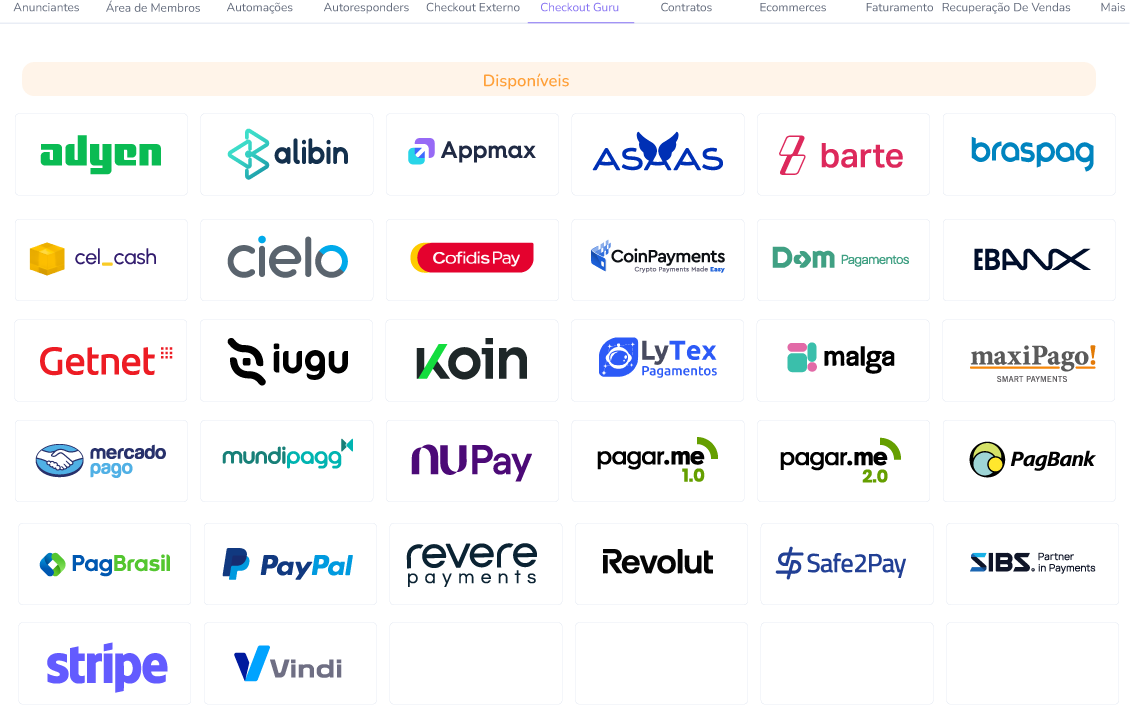
2. Cadastre o produto: no menu lateral, vá em Produtos > Adicionar novo. Preencha nome e código, escolha o processador integrado e defina se é uma venda única ou assinatura.
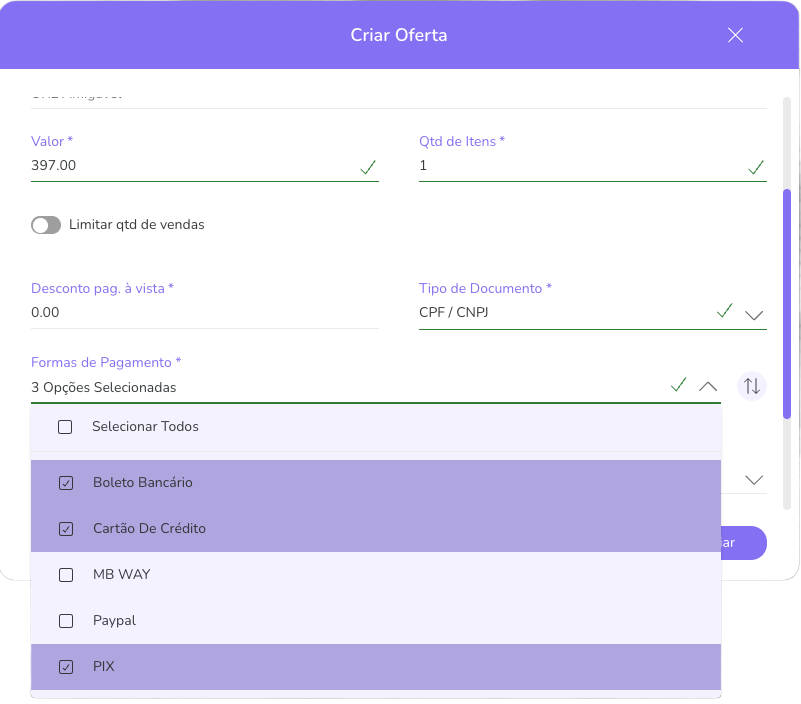
3. Crie uma oferta: dentro do produto, acesse a aba Ofertas e clique em Nova oferta. Configure preço, condições de pagamento (incluindo parcelamento no link), frete e adicione complementos como order bump, se desejar.
4. Gere o link de checkout: na lista de ofertas, passe o mouse sobre a oferta desejada e clique no ícone de link para copiar a URL de checkout. Essa URL já direciona para o Checkout Guru com sua oferta configurada.
5. Divulgue: cole o link na sua página de vendas, compartilhe em redes sociais ou envie diretamente para clientes via e‑mail ou mensagens. Acompanhe as métricas no painel e ajuste suas ofertas conforme a performance.
Siga o passo a passo acima: escolha uma plataforma confiável (como a Guru), configure o produto, personalize o checkout, habilite Pix e cartões, e gere o link. No Pix, o pagamento cai em segundos; no cartão, use antecipação para receber no mesmo dia.
Plataformas que têm integração direta com o Banco Central liquidam o Pix imediatamente.
O prazo de liquidação dos links de pagamento de cartão de crédito ou débito depende do processador. Para garantir recebimento em 1 dia ou menos, escolha plataformas que ofereçam antecipação automática.
Depende da plataforma. Nas que permitem configurar, o vendedor define uma data de expiração e, depois dela, o link deixa de aceitar pagamentos, o que é recomendado para ofertas com prazo limitado. Sem expiração configurada, o link fica ativo indefinidamente.
Sim, quando a plataforma trabalha com criptografia, tokenização de cartões e conformidade com o PCI DSS. Os dados sensíveis do cliente não ficam guardados no sistema do vendedor: são substituídos por tokens e processados pelo gateway certificado.
Não necessariamente. Muitas plataformas permitem o cadastro com CPF para vendas menores. Para volumes maiores, operações recorrentes ou emissão de nota fiscal, o CNPJ é recomendado e, em alguns casos, obrigatório, conforme as exigências do processador.
Varia conforme a plataforma, o meio de pagamento e o volume. O mais comum é um percentual sobre cada venda, às vezes somado a uma tarifa fixa por transação. A antecipação do crédito tem custo extra, e o Pix costuma ter tarifa reduzida ou zero. Plataformas que cobram comissão somam esse percentual ao custo do processamento.
Sim, em plataformas que capturam os dados durante o preenchimento. Na Guru, nome, e-mail e telefone ficam registrados assim que o cliente começa a preencher o checkout, mesmo que ele desista, e alimentam automações de recuperação por e-mail, SMS ou WhatsApp.
Atrasos podem acontecer por feriados bancários, erros de dados, validações ou integrações pendentes. Antes de abrir um chamado, confira:
Se o valor continuar pendente depois do prazo, fale com o suporte da plataforma ou do processador.
CEO e fundador da Digital Manager Guru
Envolvido com análise de sistemas e grandes volumes financeiros desde 1999. Passou por empresas renomadas como Vivo, IG e VTEX. Sua atenção aos mínimos detalhes foram fundamentais em todos os projetos em que participou.