Checkout internacional é a página de pagamento preparada para vender fora do país de origem do negócio, em mais de um idioma, moeda e meio de pagamento. Ele decide a venda em quatro camadas: a língua da interface, os campos que o formulário pede, a moeda exibida e o trilho de pagamento de cada mercado. Falhar em qualquer uma derruba a conversão antes do preço entrar na conversa.
"O mundo pertence a quem se atreve", escreveu o poeta brasileiro Augusto Branco.
— Escreveu o poeta brasileiro Augusto Branco.
No comércio digital, atrever-se a vender fora do país virou a parte fácil: uma campanha alcança São Paulo e Nova York com o mesmo orçamento, e o produto entregue por vídeo não conhece fronteira.
A parte difícil acontece depois, e quase sempre em silêncio:
Nada disso aparece no relatório de vendas, porque não houve transação para ser recusada.
É por isso que a conversa sobre checkout internacional costuma começar no lugar errado.
Antes de discutir preço, posicionamento ou tradução da página de vendas, vale olhar para o que decide a compra no último clique.
Neste artigo, você vai conhecer as mudanças em cada uma das quatro camadas. Descubra por que as transações internacionais são recusadas com mais frequência e quais meios de pagamento são mais relevantes em cada mercado.
Saiba, ainda, o que deve estar configurado antes do lançamento da primeira campanha em outro país.
Um checkout internacional é uma página de pagamento que adapta idioma, moeda, formulário e meios de pagamento ao país do comprador. Essa adaptação reduz barreiras na jornada de compra e aumenta as chances de conclusão da transação.
Na prática, um checkout internacional precisa:
Adaptar o checkout ao mercado de destino é importante porque cada barreira eliminada aumenta a chance de o comprador chegar até a conclusão do pagamento. Quando essa adaptação não acontece, parte das oportunidades se perde antes mesmo de existir uma tentativa de transação.
Por isso, um checkout internacional bem configurado não apenas melhora a experiência: também evita que barreiras invisíveis se transformem em vendas que nunca chegam aos relatórios.
Nos idiomas dos mercados de onde vem o seu tráfego, e não nos que soam mais globais.
A escolha se faz olhando o relatório de origem: se metade dos visitantes vem do México e da Colômbia, o espanhol vale mais que o inglês.
Traduzir por ambição, e não por dado, gera custo de manutenção sem retorno de conversão.
A CSA Research, em parceria com o instituto Kantar, publicou o estudo “Can’t Read, Won’t Buy”, com 8.709 consumidores verificados em 29 países, incluindo o Brasil, selecionados a partir de 31.933 respondentes triados. O resultado central:
O dado é de 2020, e vale considerar que a tradução automática nos navegadores melhorou desde então.
Ainda assim, um comprador que precisa acionar o tradutor do navegador em uma página de pagamento já está em outra relação de confiança com quem vende.
Duas decisões práticas nascem disso:
A tradução precisa incluir o que vem depois do botão: checkout traduzido e e-mail de confirmação em português quebram a confiança exatamente no momento em que o dinheiro já saiu.
Português de Portugal não é português do Brasil: nem para o comprador, nem para os termos de pagamento. Multibanco, IVA e talão não aparecem no vocabulário brasileiro, e a diferença é percebida na hora.
A pergunta certa não é em quantos idiomas o checkout está, e sim se o comprador consegue percorrer a compra inteira sem trocar de língua no meio do caminho.
Um formulário pensado para o Brasil pode criar barreiras para compradores de outros países. Essa fricção acontece antes mesmo do pagamento e pode nem aparecer nos relatórios como uma compra recusada.
| Campo | Brasil | Portugal | México | Colômbia |
|---|---|---|---|---|
| Documento fiscal | CPF | NIF | RFC | NIT |
| Código postal | 8 dígitos | Pode incluir letras | 5 dígitos | 6 dígitos |
| Estado ou província | Geralmente obrigatório | Pode não ser necessário | Pode ser opcional | Pode ser opcional |
| Telefone | Formato nacional | +351 + número | +52 + número | +57 + número |
O ponto crítico é a validação: quando o checkout rejeita um dado válido, o comprador pode concluir que ele não funciona e abandonar a compra.
Antes de investir em tráfego internacional, vale testar o checkout como um comprador de outro país.
Depois do idioma e do formulário, o comprador estrangeiro olha o número. E é aqui que mora a confusão mais cara do checkout global.
Exibir o preço é apenas converter o valor mostrado na tela. A cobrança continua sendo feita em reais, e o banco ou emissor do cartão faz a conversão no momento da transação, podendo aplicar encargos de compra internacional.
Quando o assunto é cobrar em outra moeda, isso significa processar a transação diretamente nessa moeda. Assim, o cliente vê e paga o mesmo valor, sem depender de uma nova conversão feita pelo emissor.
| Exibição em moeda estrangeira | Liquidação em moeda estrangeira |
|---|---|
| O cliente vê o preço convertido, mas a cobrança é feita em reais. | O cliente vê e paga na mesma moeda. |
| A conversão final fica por conta do banco, que pode aplicar encargos. | O valor cobrado corresponde ao valor exibido no checkout. |
Assim, € 297 exibidos no checkout não significam necessariamente € 297 na fatura. Quando a cobrança é feita em reais, o banco pode aplicar sua própria conversão e encargos.
Assim, € 297 exibidos no checkout não significam necessariamente € 297 na fatura. Quando a cobrança é feita em reais, o banco pode aplicar sua própria conversão e encargos.
Por isso, antes de vender para outro país, é importante verificar quais moedas podem ser exibidas e quais podem ser usadas na liquidação.
Uma venda internacional pode envolver taxas, impostos, custos de câmbio e outras despesas que não existem ou não têm o mesmo peso em uma venda nacional. Por isso, o preço cobrado não representa, necessariamente, a margem que chega ao negócio.
Os principais custos a considerar são:
| Custo | O que representa | Onde aparece |
|---|---|---|
| Taxa do processador | Comissão pela transação | Extrato de repasse |
| Spread cambial | Diferença entre a cotação de referência e a aplicada | Embutido na conversão |
| IOF sobre câmbio | Tributo sobre a operação de câmbio | Comprovante de câmbio |
O spread cambial merece atenção porque não aparece como uma cobrança separada. Ele está embutido na cotação e reduz a diferença entre o valor esperado e o valor efetivamente recebido.
O preço internacional deve considerar o mercado de destino, e não apenas a conversão do preço brasileiro pelo câmbio do dia.
A conversão direta pode gerar preços pouco naturais, dificultar campanhas e fazer o valor variar constantemente.
Para evitar isso:
Essa última decisão define quem assume o risco cambial. Com preço fixo em moeda estrangeira, a variação fica com o vendedor. Com a conversão automática do real no momento da compra, o valor pode variar para o comprador.
Em produtos recorrentes, há ainda outra decisão: o preço de novos assinantes pode ser alterado sem necessariamente mudar o preço de quem já assina. Por isso, a estrutura dos planos de assinatura precisa permitir essa diferenciação.
Cartão internacional não basta para vender em todos os mercados. Cada país tem meios de pagamento mais usados, e não oferecê-los pode criar uma barreira à compra.
O Pix mostra isso no Brasil: tornou-se parte do comportamento de compra online. Em outros mercados, a lógica é a mesma.
| Mercado | Meio de pagamento relevante |
|---|---|
| Portugal | Multibanco |
| México | OXXO Pay e SPEI |
| Espanha | Bizum |
| Colômbia | PSE |
| Zona do euro | Débito SEPA para recorrência |
Depois de definir os meios disponíveis, existe outra escolha: mostrar todos ou priorizar os mais relevantes para o país do comprador?
Exibir os meios locais deixa o checkout mais simples e familiar. Mas a opção de trocar o país deve continuar disponível para quem está fora do país de origem do cartão.
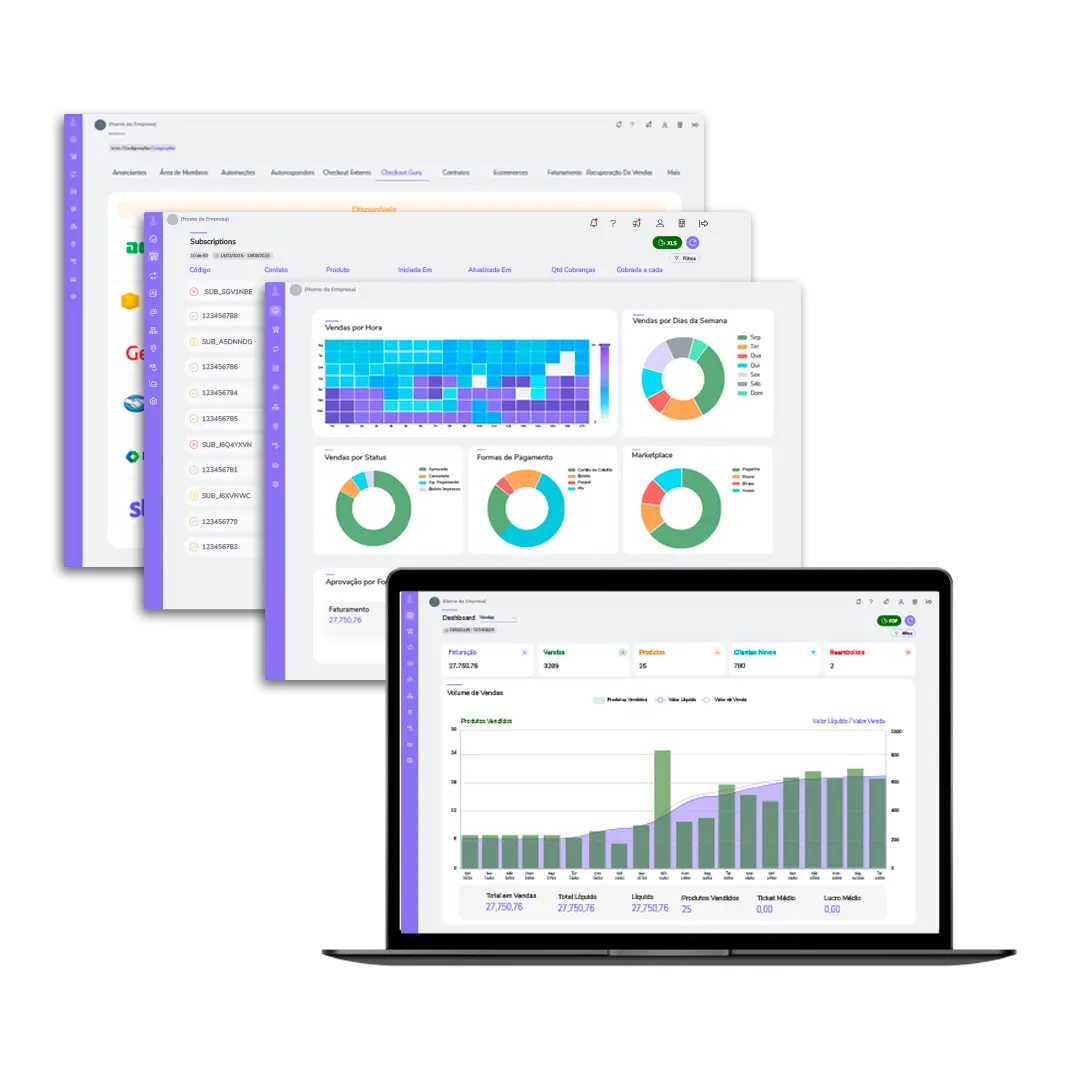
Pare de perder vendas na fronteira
Checkout com moeda, idioma e meios de pagamento adaptados ao país do comprador.
Depois de configurar o checkout, duas questões precisam estar definidas: como o dinheiro entra e como a venda é documentada.
Não necessariamente. Um negócio brasileiro pode vender para clientes no exterior e receber no Brasil. A operação deve ser formalizada de acordo com as regras aplicáveis à exportação de serviços, com o recebimento de moeda estrangeira seguindo as regras de câmbio.
Ter uma empresa ou conta no exterior é uma decisão de estrutura financeira e societária, não um requisito para começar a vender para outros países.
Também é importante diferenciar uma venda internacional de uma simples transferência internacional:
| Venda internacional | Transferência internacional | |
|---|---|---|
| O que representa | Pagamento por um produto ou serviço | Envio ou recebimento de dinheiro |
| Origem do valor | Uma operação comercial | Uma transferência entre contas |
| Documentação | Deve estar vinculada à venda e à documentação fiscal | Registra a movimentação financeira |
| Rastreabilidade | Permite relacionar pagamento, venda e documentação | Pode não deixar clara a origem comercial |
Receber uma venda como se fosse apenas uma transferência pode resolver o crédito na conta, mas dificulta a rastreabilidade da operação e a organização fiscal conforme o volume aumenta.
A nota deve identificar o tomador estrangeiro e seguir as regras aplicáveis à exportação de serviços. O enquadramento pode afetar ISS, PIS, COFINS e a tributação conforme o regime da empresa, por isso precisa ser validado com a contabilidade.
Também é importante manter os documentos que comprovam a operação, como contrato, identificação do cliente e comprovante de câmbio.
Na outra ponta, a venda pode estar sujeita aos impostos do país do comprador. Em alguns modelos, entra o Merchant of Record (MoR): a plataforma assume a venda perante o consumidor e também a responsabilidade pelos tributos locais.
Impostos internacionais precisam entrar na formação do preço, não apenas no fechamento do mês.
Nem toda venda perdida some antes do pagamento. Parte morre na autorização, quando o banco do comprador recusa, e parte volta semanas depois como contestação. As duas têm a mesma raiz, que é a falta de contexto.
Porque o emissor tem menos informações para avaliar o risco: país diferente, conversão de moeda e estabelecimento desconhecido. Isso pode aumentar os bloqueios preventivos, até sem aviso ao titular.
Não há uma taxa confiável e universal de aprovação para comparar transações nacionais e internacionais. Estimativas divulgadas por fornecedores variam e, em geral, não apresentam metodologia suficiente para comparação.
| Fator | Problema | Como reduzir |
|---|---|---|
| Autenticação insuficiente | Recusa por falha de autenticação | Usar 3DS |
| Descritor irreconhecível | Contestação posterior | Usar no extrato o mesmo nome da página |
| Antifraude inadequado | Falsos positivos | Ajustar regras por mercado |
| Nova tentativa indevida | Custos e novas recusas | Analisar o código antes de reapresentar |
Na União Europeia, a autenticação forte do cliente (3DS) é exigida em determinadas operações.
Já as regras de reapresentação dependem do motivo da recusa: alguns códigos permitem nova tentativa; outros não.
Para entender quando tentar novamente e quando buscar outra solução, veja também o conteúdo sobre pagamento recusado em assinatura.
A defesa começa antes da contestação, com registros que comprovem a compra e a entrega. Os principais são:
Prazos e documentos exigidos variam conforme a bandeira e o emissor. Acompanhar a taxa de chargeback por país também ajuda a identificar problemas no checkout.
A contestação internacional começa a ser ganha na página de pagamento.
Um processador que funciona bem no Brasil pode não oferecer o mesmo desempenho em Portugal ou no México. A aprovação também depende da conexão com emissores e meios de pagamento locais.
Na escolha, vale avaliar:
A experiência do Que Rico Casal, negócio português de educação financeira, mostra na prática o impacto dessas escolhas.
O negócio começou com turmas de 7 alunos e chegou a mais de 100 alunos por turma.
Com o crescimento, porém, a comissão cobrada pela plataforma anterior passou a pesar cada vez mais na operação.
Também havia dificuldades para gerenciar reembolsos e meios de pagamento, além de um suporte considerado lento e pouca adaptação às particularidades do mercado português.
A migração para a Digital Manager Guru resolveu esses pontos em diferentes frentes:
| Antes | Com a Guru |
|---|---|
| Comissão sobre cada venda | Mensalidade fixa, sem percentual sobre vendas |
| Menor controle sobre a operação | Gestão integrada de pagamentos e reembolsos |
| Suporte lento | Atendimento rápido e responsável local em Portugal |
| Pouca adaptação ao mercado português | Operação pensada para as particularidades do país |
| Custo aumentava conforme as vendas cresciam | Custo previsível, independentemente do volume |
O valor de comissão que nós pagávamos na outra plataforma era muito relevante. Mudar para a Guru nos deu uma confiança diferente, sabendo que a pessoa responsável está cá em Portugal e que estão olhando para o mercado português com o cuidado e as especificidades que ele exige.
— Raffik Baldé, Que Rico Casal
Para Catarina Inácio, outro diferencial foi o suporte: rápido, direto e sem enrolação. A integração entre checkout e área de membros também automatizou a liberação dos cursos após a aprovação do pagamento.
O resultado não foi apenas uma troca de checkout. A operação passou a ter mais controle, previsibilidade de custos e estrutura para crescer no mercado português.
Expandir para novos mercados exige mais do que aceitar pagamentos internacionais.
Com a Digital Manager Guru, é possível centralizar checkout, moedas, meios de pagamento e processadores em um único ambiente, com mensalidade fixa e sem comissão sobre as vendas.
Quer vender para outros países? Conheça a Digital Manager Guru e prepare seu checkout para o mercado internacional.
Acompanhe o checklist completo para ter tudo configurado antes da primeira venda para o exterior.
Uma operação que passa por esses onze pontos deixa de descobrir os problemas de venda internacional pelo relatório de reembolso.
É a página de pagamento preparada para vender fora do país de origem do negócio, adaptando idioma, campos do formulário, moeda e meio de pagamento ao país do comprador.
Multimoeda trata do valor cobrado, multilíngue trata da língua da interface. A falta de qualquer uma derruba a conversão em momentos diferentes da compra.
Na maior parte dos casos, não. Um negócio brasileiro pode vender para o exterior e receber no Brasil, com conversão na entrada, desde que a operação esteja formalizada como exportação de serviço e o câmbio seja fechado por instituição autorizada.
Movimentar dinheiro assim é possível, mas receber venda é operação comercial, e não bancária. Faturamento que entra como transferência não gera o registro adequado da operação nem conversa com a nota fiscal.
Dá, e é o caminho mais rápido para a primeira venda. O link de pagamento internacional exige os mesmos cuidados de uma página de checkout: idioma, campos compatíveis com o país e trilho que o comprador usa.
Três custos compõem a conta: taxa do processador naquele mercado, spread cambial na conversão e IOF sobre a operação de câmbio.
É o modelo em que a plataforma assume a posição de vendedora perante o consumidor final e responde pelo cálculo e recolhimento dos impostos locais. Em contrapartida, transfere parte do controle sobre a relação com o comprador.
Reunir descritor de fatura, comprovação de acesso com data, termos aceitos no idioma do comprador e registro de autenticação.
Não. No Brasil, o Código de Defesa do Consumidor prevê sete dias para contratações pela internet. Na União Europeia, a diretiva de direitos do consumidor prevê quatorze dias para contratos à distância.
CEO e fundador da Digital Manager Guru
Envolvido com análise de sistemas e grandes volumes financeiros desde 1999. Passou por empresas renomadas como Vivo, IG e VTEX. Sua atenção aos mínimos detalhes foram fundamentais em todos os projetos em que participou.