Controle de pagamento de mensalidades é o acompanhamento de cada cobrança recorrente desde o cadastro do aluno até a confirmação do recebimento, com um status por parcela e um responsável financeiro identificado. Ele responde a uma pergunta operacional: quem pagou, quem não pagou e quanto ainda entra neste mês. Controlar não é cobrar. A cobrança gera e envia a fatura; o controle registra o que voltou dela e mostra onde falta agir. Um controle funcional tem quatro camadas: o cadastro com os dados mínimos de cada contrato, o status padronizado de cada parcela, a rotina de conferência que dá baixa nos recebimentos e os indicadores que mostram a saúde do mês. Quando o atraso aparece, o controle também precisa respeitar as regras aplicáveis à instituição. Para os estabelecimentos abrangidos pela Lei nº 9.870/1999, há limites específicos para a cobrança e para as medidas adotadas diante da inadimplência.

O controle de pagamento de mensalidades pode começar numa planilha e atender à operação por um tempo. O desafio aparece quando manter os registros atualizados exige cada vez mais conferências manuais.
Pesquisas sobre planilhas utilizadas em empresas ajudam a entender os riscos desse processo.
Em um trabalho apresentado em 2000, o pesquisador Raymond Panko reuniu auditorias de planilhas organizacionais e concluiu que as taxas de erro observadas eram suficientes para esperar falhas na maioria das planilhas grandes.
Esses estudos não analisaram especificamente mensalidades escolares. Ainda assim, ajudam a mostrar por que registros financeiros precisam de conferência e mecanismos de controle.
No acompanhamento das mensalidades, parte da informação nasce fora da planilha: o pagamento.
Quando não há integração, alguém precisa consultar o extrato, identificar a transação, vinculá-la ao aluno e atualizar a parcela correspondente. Conforme o volume aumenta, esse trabalho pode consumir mais tempo e ampliar o intervalo entre o pagamento e seu registro.
Nesse intervalo, a equipe corre o risco de cobrar um responsável que já pagou, gerando retrabalho e desconforto.
Neste artigo, mostramos como organizar esse acompanhamento: quais dados registrar, como classificar cada parcela, como automatizar a atualização dos pagamentos, que indicadores acompanhar e quais limites legais devem ser considerados quando o atraso aparece.
Acompanhe!
O controle de pagamento de mensalidades é o registro organizado do ciclo de cada cobrança recorrente, da emissão à baixa, com um status por parcela.
Vale separar duas coisas que costumam ser tratadas como uma só, porque elas exigem ferramentas e rotinas diferentes:
1 – A cobrança é a emissão e o envio: gerar o boleto, o Pix ou a cobrança no cartão, mandar para o responsável e disparar lembretes. É um processo de saída.
2 – O controle é o que acontece depois: confirmar o que entrou, identificar o que não entrou, classificar cada parcela e consolidar o resultado do mês. É um processo de entrada e conferência.
O controle é uma camada dentro da gestão financeira escolar, e não o conjunto dela.
Uma escola pode automatizar a cobrança de mensalidade escolar e, ainda assim, não ter controle, porque os pagamentos chegam por canais diferentes e a consolidação continua manual.
Uma planilha pode atender ao controle de mensalidades, mas sua confiabilidade depende da qualidade dos registros, das fórmulas, dos acessos e da rotina de atualização.
No trabalho apresentado em 2000, Raymond Panko reuniu sete auditorias de planilhas utilizadas em organizações, somando 367 arquivos. O levantamento identificou erros em 24% das planilhas examinadas.
No subconjunto de auditorias realizadas entre 1997 e 2000, que empregavam métodos mais rigorosos, foram analisadas 54 planilhas, com erros em 91% delas, conforme a média ponderada apresentada pelo autor.
O trabalho também destaca que apenas redobrar a atenção não basta para eliminar erros: é necessário adotar procedimentos de verificação.
Panko retomou o tema em um trabalho de 2015, no qual relaciona o excesso de confiança nas planilhas à dificuldade humana de perceber os próprios erros e identificar quantas falhas continuam presentes depois de uma revisão.
No controle de mensalidades, alguns riscos operacionais merecem atenção:
A necessidade de mudar o processo aparece quando a atualização manual deixa de acompanhar a operação com a frequência e a precisão necessárias.
Um sistema de cobrança recorrente pode reduzir essa dependência ao integrar as cobranças às confirmações de pagamento e centralizar os registros.
*Esses resultados pertencem às amostras estudadas. Não representam uma taxa universal de erro no Excel nem uma medição específica de controles de mensalidades escolares.
A IA pode facilitar algumas tarefas no Excel, mas ainda comete erros e não elimina a necessidade de conferir os dados.
Um estudo apresentado na NeurIPS 2024, chamado SpreadsheetBench, avaliou modelos de IA em tarefas reais de Excel.
O melhor resultado foi de apenas 18,35% de acertos, contra 71,33% entre os participantes humanos. Portanto, fórmulas e análises geradas por IA ainda precisam de revisão.
Também é preciso proteger os dados dos alunos e responsáveis.
A LGPD, em seu artigo 46, exige medidas de segurança para evitar acessos não autorizados.
Antes de enviar uma base de mensalidades a uma ferramenta externa, a instituição deve avaliar como essas informações serão tratadas e protegidas.
A IA pode apoiar a rotina, mas não substitui um controle confiável dos pagamentos. Ela ajuda a organizar dados e criar fórmulas, porém não resolve a necessidade de registrar e conciliar cada recebimento.
Para isso, é importante integrar a gestão das cobranças às informações dos pagamentos.
Onze campos sustentam qualquer controle de mensalidade, em planilha ou em sistema:
| Campo | Por que ele existe |
|---|---|
| Aluno | Identifica quem recebe o serviço |
| Responsável financeiro | Identifica quem paga, que nem sempre é a mesma pessoa |
| Contato do responsável | Telefone e e-mail de quem será procurado em caso de atraso |
| Turma, curso ou plano | Permite ver inadimplência por turma, não só no total |
| Competência | O mês a que a parcela se refere, que não é a data em que ela foi paga |
| Valor cheio | A base antes de qualquer desconto |
| Desconto aplicado | Bolsa, irmão, pontualidade, convênio |
| Valor devido | O que de fato deve ser pago naquele ciclo |
| Vencimento | A data que define quando a parcela passa a estar em atraso |
| Forma de pagamento | Pix, boleto, cartão recorrente ou dinheiro na secretaria |
| Status | A situação atual da parcela |
Esses onze campos permitem responder qualquer pergunta sobre os recebimentos sem abrir um segundo arquivo.
Cada mensalidade recebe um entre seis status, e cada um deles precisa de um critério objetivo que dispense interpretação.
| Status | Critério | O que fazer |
|---|---|---|
| A vencer | Vencimento ainda não chegou | Nada. Parcela normal do ciclo |
| Paga | Recebimento confirmado e conciliado | Dar baixa e registrar a data real do crédito |
| Paga parcialmente | Entrou parte do valor devido | Registrar o saldo e definir prazo para a diferença |
| Em aberto | Venceu há pouco, dentro da tolerância definida pela escola | Lembrete automático, sem acionar a equipe |
| Atrasada | Passou da tolerância sem pagamento | Contato direto do financeiro com o responsável |
| Renegociada | Houve acordo com novo valor ou novas datas | Substituir a parcela original pelo acordo e acompanhar à parte |
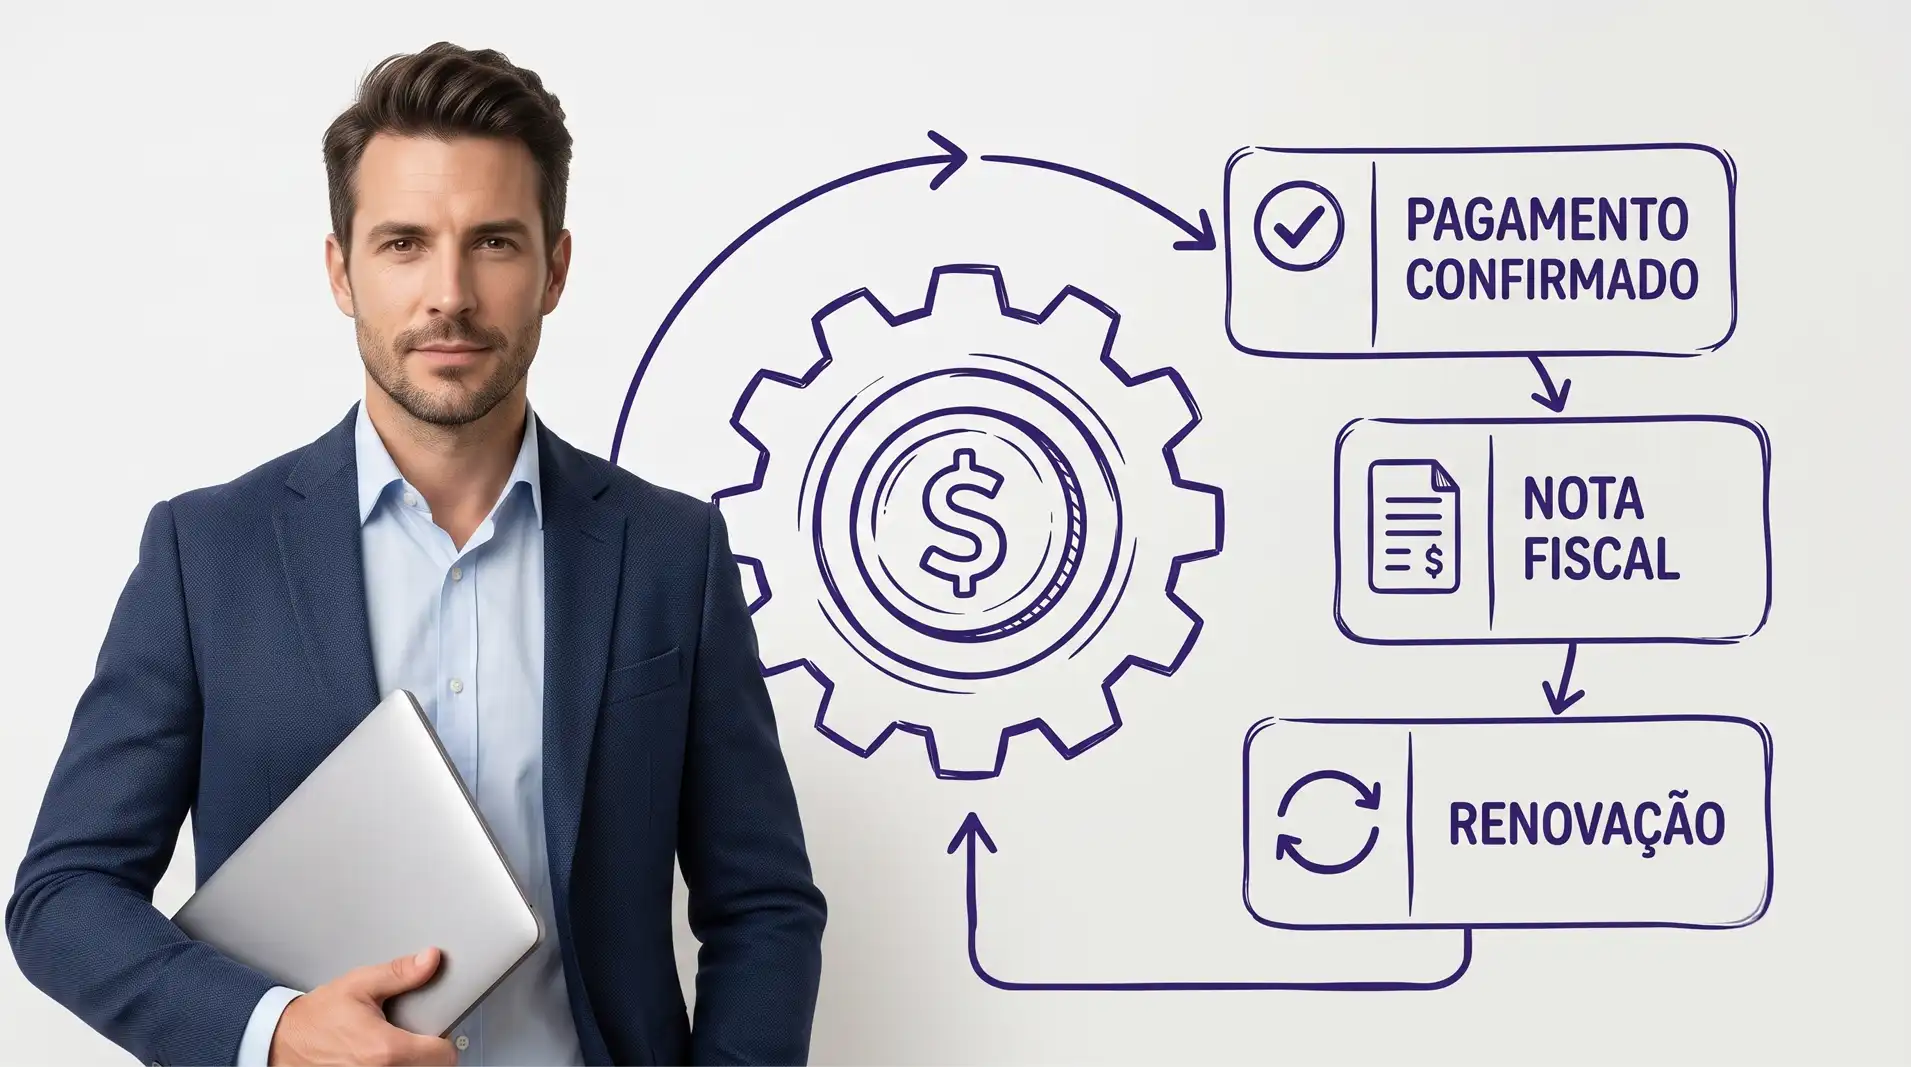
A baixa dos recebimentos pode ser automatizada quando o sistema de cobrança recebe a confirmação do pagamento diretamente do processador, sem depender da atualização manual do extrato bancário.
O processo funciona em três etapas:
Assim, a lista de pendências permanece atualizada, e a equipe pode consultar os pagamentos em aberto sem precisar montar a relação de inadimplentes a cada conferência.
A diferença está no tempo entre o recebimento e a atualização do controle. Com a confirmação integrada, esse intervalo pode cair para poucos minutos, dependendo do sistema. Na conferência manual, o registro depende da próxima consulta ao extrato.
É uma das principais vantagens do pagamento recorrente: reduzir o trabalho operacional e manter as informações de recebimento atualizadas para facilitar a gestão da inadimplência.
Quatro indicadores ajudam a acompanhar os recebimentos, identificar atrasos e antecipar riscos para o caixa:
A análise por faixa torna os números mais úteis para a tomada de decisão.
Se há R$ 60 mil em aberto, por exemplo, representam cenários diferentes conforme o tempo de atraso: valores recentes podem ser recuperados no curto prazo, enquanto dívidas acima de 90 dias exigem maior atenção e avaliação do risco de perda.
Acompanhar esses indicadores mês a mês ajuda a identificar tendências e aprimorar a previsibilidade de receita, permitindo agir antes que os atrasos comprometam o fluxo de caixa.
Pequenas falhas no controle de mensalidades podem distorcer o fluxo de caixa, dificultar a cobrança e comprometer a previsão de receita. Os erros mais comuns e as medidas para evitá-los são:
| Erro | Consequência | Como evitar |
|---|---|---|
| Confundir competência com data de pagamento | A parcela de março, paga em maio, aparece como receita de maio. | Registrar separadamente a competência e a data de recebimento. |
| Contabilizar vendas no cartão antes da liberação | O saldo disponível fica superestimado. | Registrar a entrada no caixa conforme a data de liquidação. |
| Misturar aluno e responsável financeiro | A cobrança pode ser direcionada à pessoa errada. | Manter os cadastros separados e vinculados. |
| Tratar todo atraso da mesma forma | Quem venceu ontem recebe o mesmo tratamento de quem acumula meses de dívida. | Definir prazos de tolerância e etapas de cobrança. |
| Acompanhar apenas o total em aberto | R$ 60 mil atrasados há 20 dias parecem equivalentes a R$ 60 mil atrasados há 200 dias. | Separar os valores por faixa de atraso. |
| Conceder descontos sem critérios | A política pode desestimular o pagamento em dia. | Definir regras claras para descontos por pontualidade ou antecipação. |
| Manter cópias paralelas da planilha | Surgem divergências sobre qual arquivo contém os dados corretos. | Centralizar os registros e controlar os acessos por perfil. |
Evitar esses erros exige registros padronizados, critérios claros de cobrança e acompanhamento frequente.
Com a integração entre cobranças e pagamentos, parte das atualizações pode ser automatizada, reduzindo falhas manuais e oferecendo uma visão mais confiável dos recebimentos e da inadimplência.
A Lei nº 9.870/1999 estabelece regras para anuidades e semestralidades do ensino pré-escolar, fundamental, médio e superior, incluindo limites para as medidas adotadas diante da inadimplência.
Para as instituições abrangidas pela lei:
| A escola pode | A escola não pode |
|---|---|
| Recusar a renovação da matrícula por inadimplência, observadas as condições aplicáveis (art. 5º). | Suspender provas, reter documentos escolares ou aplicar outras penalidades pedagógicas por inadimplência (art. 6º). |
| Desligar o aluno por inadimplência ao final do ano letivo ou, no ensino superior com regime didático semestral, ao final do semestre (art. 6º, § 1º). | Interromper as atividades escolares do aluno durante o período letivo como penalidade pelo atraso. |
| Adotar medidas de cobrança compatíveis com a legislação. | Condicionar a entrega de documentos de transferência ao pagamento da dívida; o § 2º do art. 6º determina sua expedição a qualquer tempo para o ensino fundamental, médio e superior. |
As regras não devem ser estendidas automaticamente a qualquer curso livre ou serviço por assinatura: é necessário considerar a natureza da atividade e o regime jurídico aplicável.
A lei também exige a divulgação da proposta contratual, do valor apurado e do número de vagas por sala com antecedência mínima de 45 dias da data final para matrícula (art. 2º).
Esse prazo integra o planejamento do reajuste de preços, mas não é a única exigência. A lei estabelece critérios para apuração dos valores e, como regra, proíbe reajustes das parcelas em prazo inferior a um ano contado da fixação do valor.
Quanto à prescrição, o art. 206, § 5º, I, do Código Civil prevê cinco anos para a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular.
Para anuidades ou semestralidades escolares constituídas como obrigação única e divididas em parcelas, o STJ considera como marco inicial o vencimento da última parcela do respectivo período contratado, observadas as situações que possam suspender ou interromper o prazo.
A DevZapp vende um sistema de automação de atendimento por assinatura e, antes de migrar para a Guru, tinha um problema no controle dos recebimentos: as assinaturas não eram automatizadas.
Sem automação, cada pagamento precisava ser verificado por alguém e a lista de inadimplentes era montada cliente por cliente. Quem fazia isso era o fundador da empresa.
Tiago Almeida, CEO da DevZapp, veio do setor bancário, onde o volume de transações torna a conferência manual impensável e a conciliação é trabalho de sistema. Ele sabia como é operar com baixa automática porque trabalhou dentro dela, e como empreendedor passou a conferir pagamento na mão.
O que faltava não era saber o que fazer com a cobrança, era ter a ferramenta que fizesse.
Depois da migração para a Digital Manager Guru, o acompanhamento de assinaturas passou a rodar com retentativas automáticas de cobrança e liberação de acesso conforme o status do pagamento.
O tempo que ia para a conferência passou a ir para a expansão do produto.
O valor que a Guru me cobra é infinitamente menor do que eu estava pagando e eu tenho muito mais flexibilidade, segurança e um suporte ágil.” – Tiago Almeida, CEO da DevZapp
Demita a sua planilha de controle.
Substitua a conferência manual por um sistema que trabalha por você. Organize seus recebimentos com segurança e sem erros de digitação.
Um sistema de controle de mensalidades precisa atender a nove critérios para automatizar recebimentos, facilitar a cobrança e dar visibilidade à receita prevista.
Esses critérios se aplicam a operações com cobranças recorrentes, como cursos de idiomas, preparatórios, cursos técnicos, cursos livres, ensino a distância e escolas que vendem turmas pela internet.
| Critério | O que verificar |
|---|---|
| Baixa automática | O status da parcela muda após a confirmação do pagamento, sem registro manual? |
| Status padronizados | Há etapas entre vencimento e inadimplência, com tolerância configurável? |
| Lista de atrasados | É possível filtrar pendências por período e consultar os contatos dos responsáveis? |
| Projeção de receita | O sistema mostra as cobranças e renovações previstas para o próximo ciclo? |
| Histórico por pagador | Reúne faturas pagas, em aberto e tentativas de cobrança malsucedidas? |
| Retentativas automáticas | Uma falha no cartão gera novas tentativas de cobrança? |
| Pagamentos recorrentes | Quais meios de pagamento são aceitos e integrados ao controle? |
| Integrações | Conecta-se à área de membros, ao emissor de notas fiscais e ao CRM? |
| Autoatendimento | O responsável consegue consultar faturas e atualizar o cartão sem acionar a secretaria? |
O ponto decisivo é a baixa automática dos pagamentos. Sem ela, mesmo um sistema com bons relatórios e integrações pode continuar dependendo da conferência manual.
Os demais critérios complementam esse processo, ajudando a organizar a cobrança, acompanhar a inadimplência e prever os recebimentos com mais segurança.
A Digital Manager Guru é uma plataforma de checkout e gestão de assinaturas que atualiza o status de cada mensalidade a partir da confirmação do pagamento, sem depender de conferências manuais.
Em vez de processar as transações, conecta o checkout ao processador escolhido pela instituição, entre mais de 35 opções integradas, e recebe a confirmação assim que a transação é aprovada.
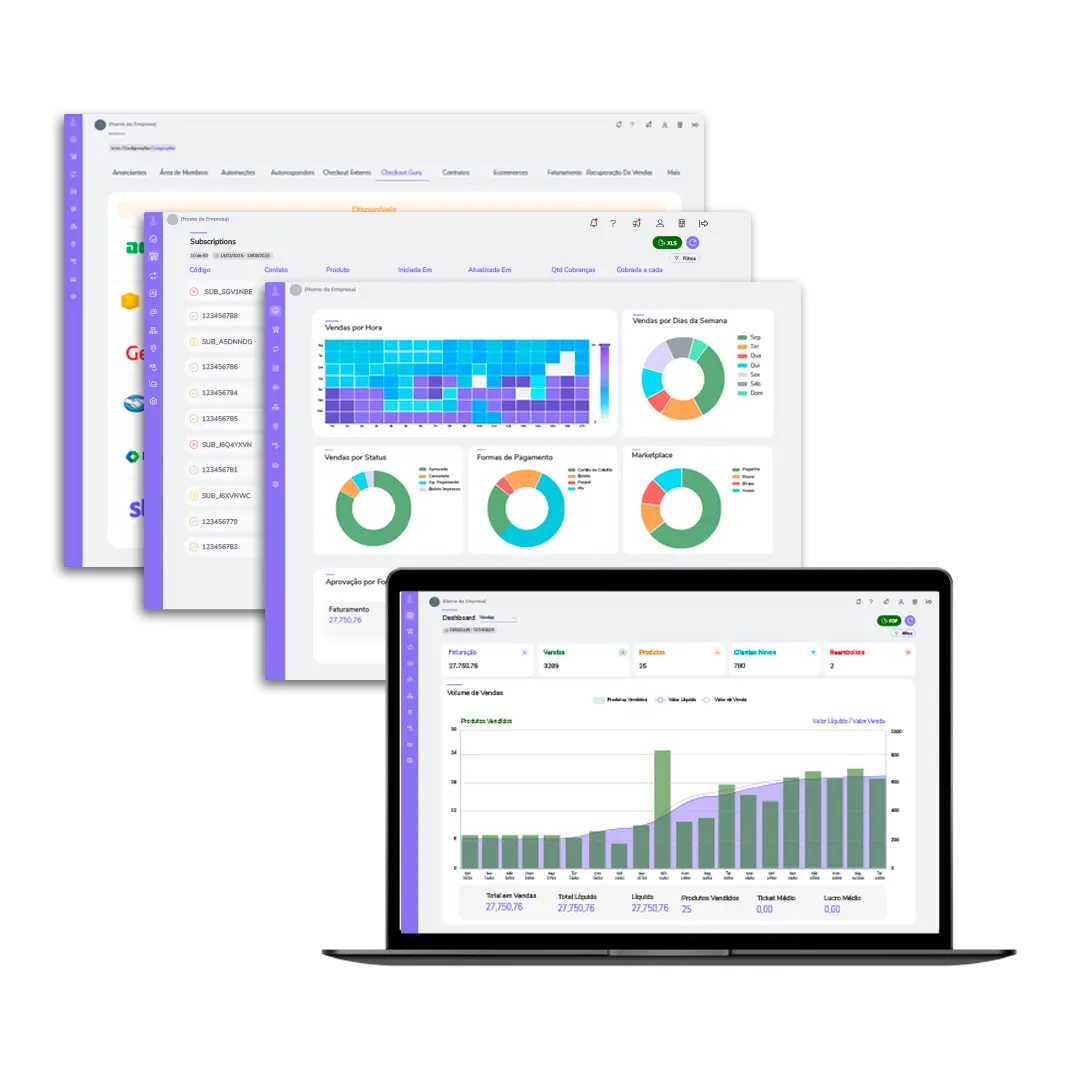
Na prática, isso muda a rotina financeira: em vez de consultar o extrato para descobrir quem pagou, a equipe acompanha os recebimentos em um painel atualizado.
Os indicadores podem ser consultados no painel de métricas, sem depender de exportações intermediárias para planilhas.
Além das mensalidades recorrentes, matrículas avulsas, rematrículas e cobranças de materiais podem ser gerenciadas por meio de links de pagamento, com valores e condições definidos para cada cobrança.
| O que a operação precisa | Como a Guru ajuda |
|---|---|
| Baixa automática | Atualiza o status da cobrança após a confirmação da transação, sem digitação manual. |
| Controle de assinaturas | Organiza assinaturas novas, ativas, renovadas, atrasadas e canceladas. |
| Identificação de inadimplentes | Permite filtrar assinaturas atrasadas por período, consultar os dados dos responsáveis e abrir conversas pelo WhatsApp sem salvar o número na agenda. |
| Previsão de recebimentos | Permite consultar as renovações previstas para um período e visualizar os valores projetados. |
| Histórico financeiro | Reúne faturas pagas, em aberto e tentativas de cobrança malsucedidas por cliente. |
| Retentativas automáticas | Realiza novas tentativas de cobrança quando um pagamento no cartão falha, conforme as regras configuradas. |
| Gestão de pagamentos recorrentes | Centraliza os registros das cobranças processadas pelos meios de pagamento habilitados. |
| Integrações | Oferece mais de 150 integrações para conectar ferramentas da operação, como CRM, sistemas acadêmicos e emissores de notas fiscais, conforme a integração disponível. |
| Autoatendimento do responsável | Com o Portal do Cliente, o pagador pode consultar faturas e atualizar os dados do cartão sem depender da secretaria. |
A mensalidade entra no controle. A secretaria ganha tempo para cuidar da escola.
Conheça a Digital Manager Guru para instituições de ensino
O controle de pagamento de mensalidades é essencial para acompanhar recebimentos, identificar atrasos e manter a previsibilidade financeira de escolas e cursos. Com dados padronizados, indicadores claros e processos de cobrança integrados, é possível reduzir erros manuais, organizar a inadimplência e tomar decisões com mais segurança.
A automação da baixa de pagamentos torna esse processo mais ágil, pois atualiza os registros conforme as transações são confirmadas. Com a Digital Manager Guru, a instituição centraliza a gestão das assinaturas, acompanha os recebimentos em um painel e reduz o tempo dedicado à conferência manual.
Na medição por quantidade de parcelas, é o percentual de mensalidades integralmente pagas até o vencimento. Divida o número de parcelas pagas em dia pelo total de parcelas com vencimento no período e multiplique por 100. Se 162 de 180 parcelas forem pagas em dia, a taxa será de 90%. Para fechar o indicador mensal, considere todos os vencimentos do mês.
Porque o tempo de atraso ajuda a avaliar a necessidade de cobrança e o risco de não recebimento. Analise as faixas em conjunto com o histórico de recuperação e os acordos existentes. Uma dívida recente não tem recebimento garantido, e ultrapassar 90 dias não determina, isoladamente, o valor de uma eventual perda.
Nas instituições abrangidas pela Lei nº 9.870/1999, o desligamento por inadimplência somente pode ocorrer ao final do ano letivo ou, no ensino superior com regime didático semestral, ao final do semestre, conforme o art. 6º, § 1º. A referência do caput a atrasos superiores a 90 dias não autoriza suspensão de provas, retenção de documentos ou outras penalidades pedagógicas.
Em regra, a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular prescreve em cinco anos, conforme o art. 206, § 5º, I, do Código Civil. Para anuidades ou semestralidades escolares constituídas como obrigação única e parcelada, o STJ considera o vencimento da última parcela do respectivo período como marco inicial, observadas as causas de suspensão ou interrupção do prazo.
Quando o processo manual deixa de manter os registros atualizados e confiáveis dentro da rotina da instituição. Retrabalho frequente, cobranças de parcelas já pagas, versões divergentes e dificuldade para identificar saldos pendentes são sinais de que o processo precisa ser revisto. A decisão depende da complexidade da operação, e não de um número fixo de alunos.
CEO e fundador da Digital Manager Guru
Envolvido com análise de sistemas e grandes volumes financeiros desde 1999. Passou por empresas renomadas como Vivo, IG e VTEX. Sua atenção aos mínimos detalhes foram fundamentais em todos os projetos em que participou.